【財報速讀】Tesla 第二季:車多賣 25%,為什麼營業利益少了 57%?
文章目錄
車賣得更多,不代表公司留下更多獲利。Tesla 第二季交付 48 萬輛、年增 25%,營收年增 26%,營業利益卻下滑 57%。要解釋這個反差,得把汽車、儲能與公司投入分開看。
本文採 7 月 22 日公布的 2026 年第二季完整財報,金額均為美元。截至 10 月 15 日,第三季只有交付與儲能部署數,完整財報預定 10 月 21 日發布。
Tesla 向誰收錢?車主與儲能客戶買的不是同一件事
車主購買或租賃電動車,也可能付費使用軟體、充電與維修;電力公司及企業買大型儲能系統,家庭則買家用電池。每輛車、每套儲能設備的收入,還要扣掉材料、製造、交付與保固成本,之後才有餘額負擔研發與公司營運。
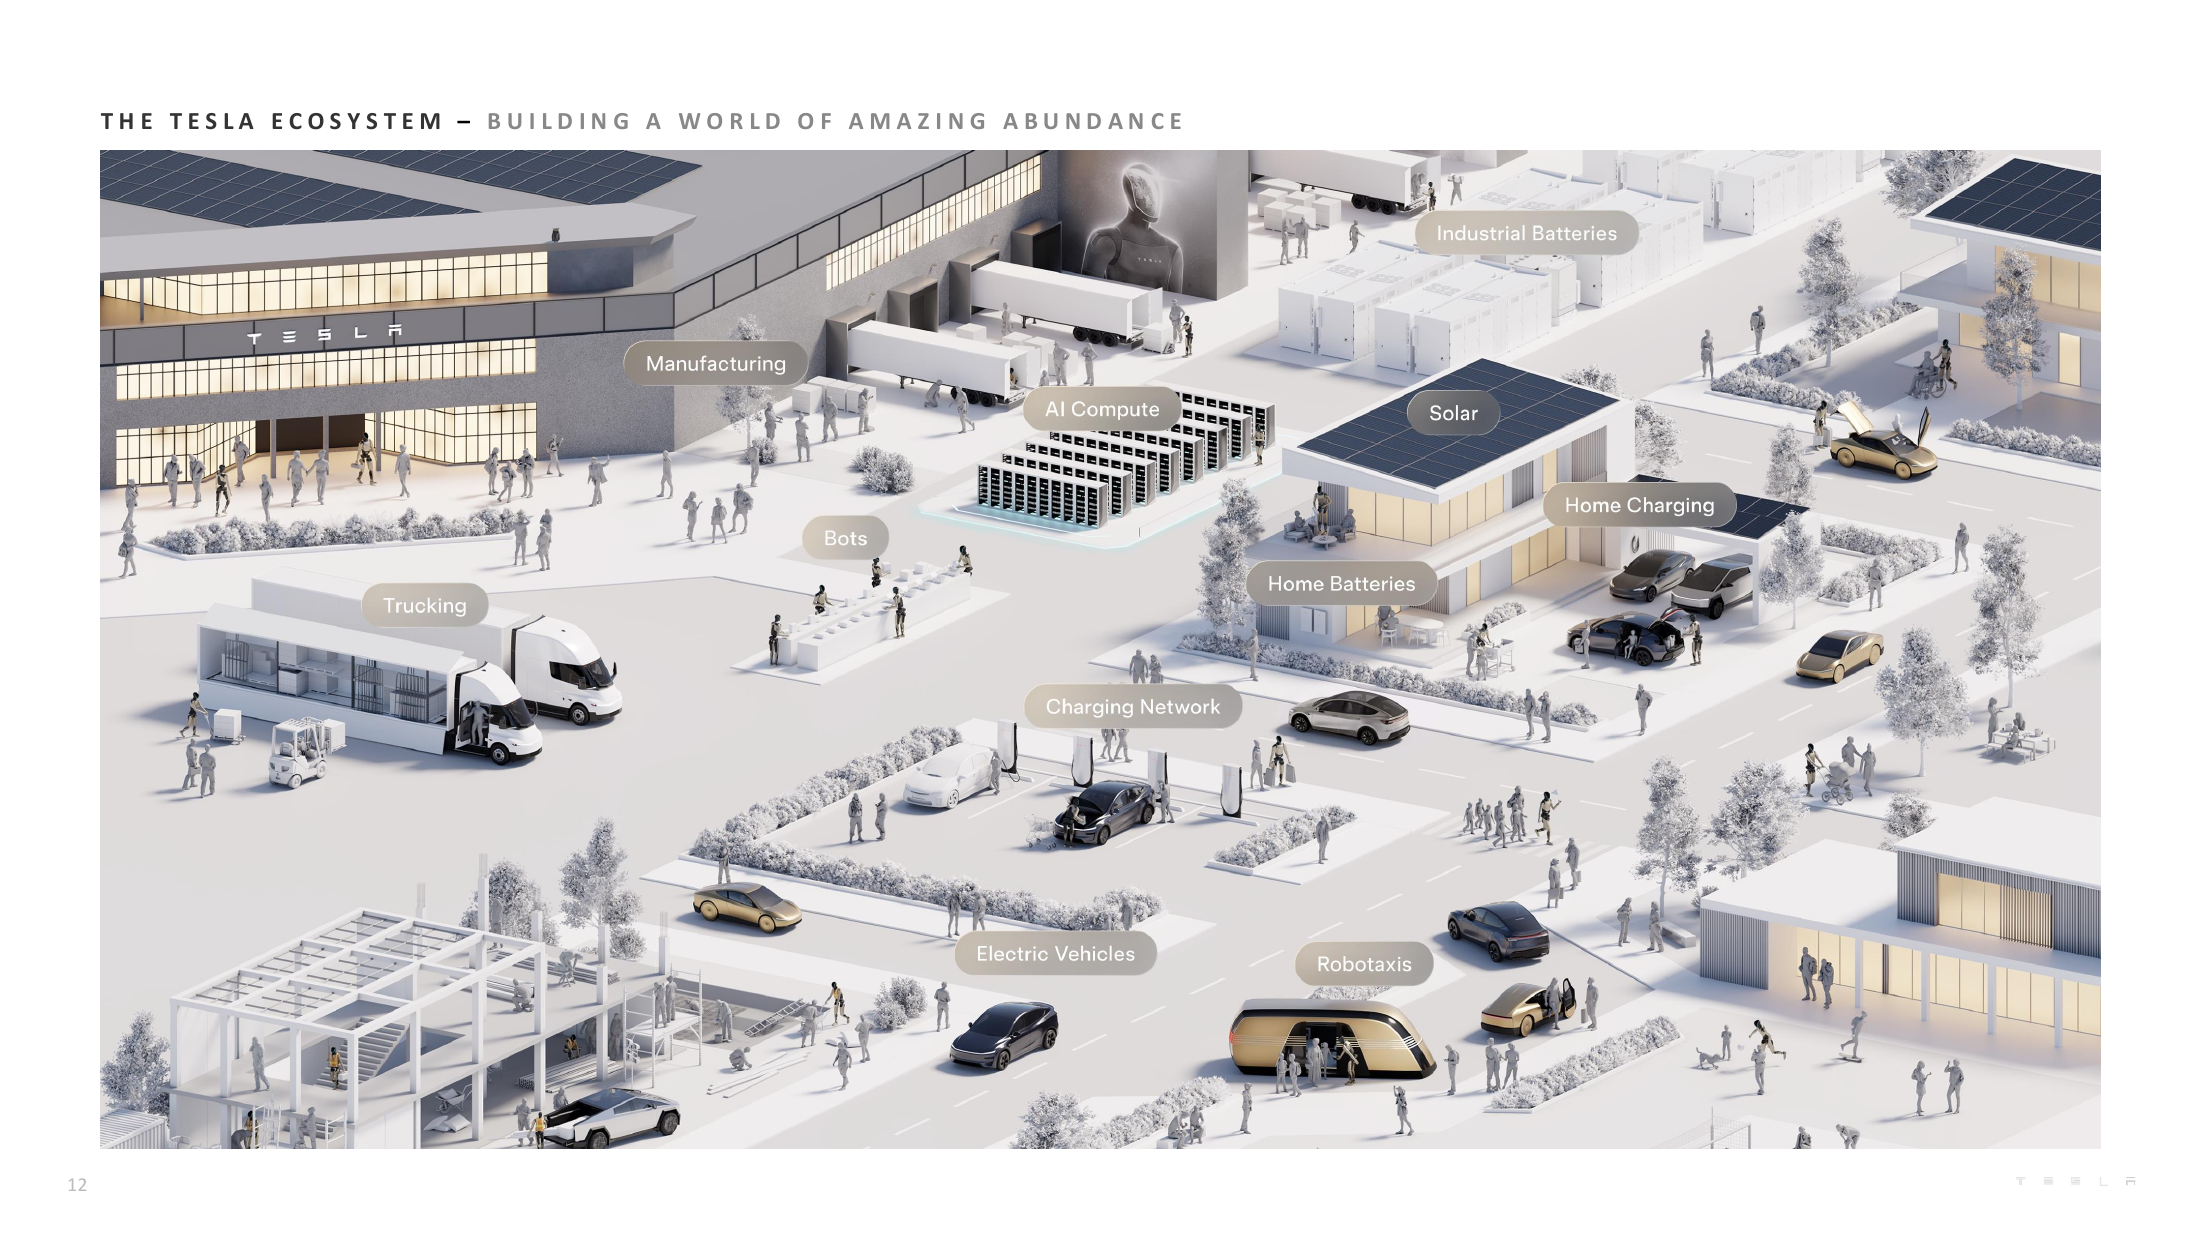
官方生態系圖把這些產品與 AI、機器人並列,但它是布局圖,不是收入占比圖。先看右側的工業與家庭電池、下方的車輛與充電網路:接下來核對的,是這些已交付業務究竟留下多少毛利。
資料來源:Tesla Q2 2026 Update(2026 年 7 月 22 日,PDF 第 12 頁)。
重點一:汽車成長回來了,但監管積分少了
下表先讀最右側 Q2-2026 欄的前三列。汽車銷售收入 200.06 億、年增約 27%;監管積分收入卻從 4.39 億降至 1.46 億,汽車租賃收入也降至 3.64 億,因此整體汽車收入增幅為 23%。監管積分是另一種收入,不能當成車主多付的車價。
資料來源:Tesla Q2 2026 Update(2026 年 7 月 22 日,PDF 第 27 頁)。
含積分的汽車毛利率由 17.2% 降至 16.9%。若從收入與毛利同時扣除積分,自行計算約為 16.3%,高於去年約 15.0%;這仍包含租賃等汽車業務,不是單純賣車的毛利率。交付量也不能直接拿來除總收入,當成每輛新車售價。
重點二:儲能部署多 41%,毛利卻少了
本季儲能部署 13.5 GWh,年增 41%;能源收入只有年增 13%,達 31.39 億。公司說明 Megapack 部署增加,但平均售價下降,Powerwall 部署也減少。
同一張損益表中,能源成本增至 24.99 億、年增 29%,快過收入。毛利因此由 8.46 億降至 6.40 億,毛利率從 30.3% 降到 20.4%。10-Q 將每 MWh 成本提高連到產品組合與不利的保固調整。部署量是規模指標;收入減成本,才是本季能用來支撐公司的成果。整體能源收入還包含其他能源業務,不能除以 GWh 就稱為儲能售價。
重點三:毛利多賺的,追不上費用與投資增加
全公司毛利比去年多 8.73 億,但營業費用多了 13.98 億,營業利益便從 9.23 億降至 3.98 億。差額中,研發增加 7.82 億,銷管費用增加 6.16 億。公司提到 AI 與其他計畫、股權薪酬等因素,不能把費用增幅全部解讀成建廠支出。
再看下圖中間:藍柱是營業現金流,紅柱是扣掉資本支出後的自由現金流。本季營運產生 46.97 億現金,但資本支出達 57.89 億,因此自由現金流為負 10.92 億。設備投資不會一次全進當季費用,這是獲利與現金必須分開讀的原因。
資料來源:Tesla Q2 2026 Update(2026 年 7 月 22 日,PDF 第 23 頁)。
下次驗證:多交付的量,能否真的多留下一筆錢?
第三季已公布交付 486,532 輛、儲能部署 13.7 GWh,但尚不能推出營收或利潤。本次財報的答案是:汽車銷售回升,儲能毛利承壓,費用及投資又加快。下一份財報要核對汽車扣積分毛利、能源毛利率,以及營業現金流能否跟上資本支出。
Robotaxi 的服務進展值得追蹤,但本季沒有單獨揭露可用來計算其單位獲利的收入與成本。把願景轉成獲利模型之前,還需要載客收入、車隊使用率與每趟成本等證據。
資料截至 2026 年 10 月 15 日。主要來源:Tesla Q2 2026 Update、2026 Q2 Form 10-Q、第三季交付公告與財報日期。
分析方法參考柴田ナオキ《決算を読む習慣》:拆解收入、比較期間,再核對成本與現金。文中扣除監管積分的汽車毛利率為自行計算;本文未進行股票估值。