【財報速讀】Robinhood 第二季:加密收入少 38%,營收卻創新高
文章目錄
Robinhood 在 2026 年第二季的加密貨幣交易收入年減 38%,總淨營收卻增加 32%、達到創紀錄的 13.08 億美元。這份財報最值得看的,不只是哪些業務補上缺口,還有資產成長與淨利中,哪些數字容易被看錯。
先認識 Robinhood:客戶交易、借款、訂閱,付錢方式不同
Robinhood 提供個人投資人股票、選擇權、加密資產與退休等服務。交易收入來自不同商品的訂單流回饋或費用;利息收入來自融資及其他生息資產;Gold 會員則直接付訂閱費。股票免佣金不等於公司沒有交易收入,也不代表其他服務都免費。
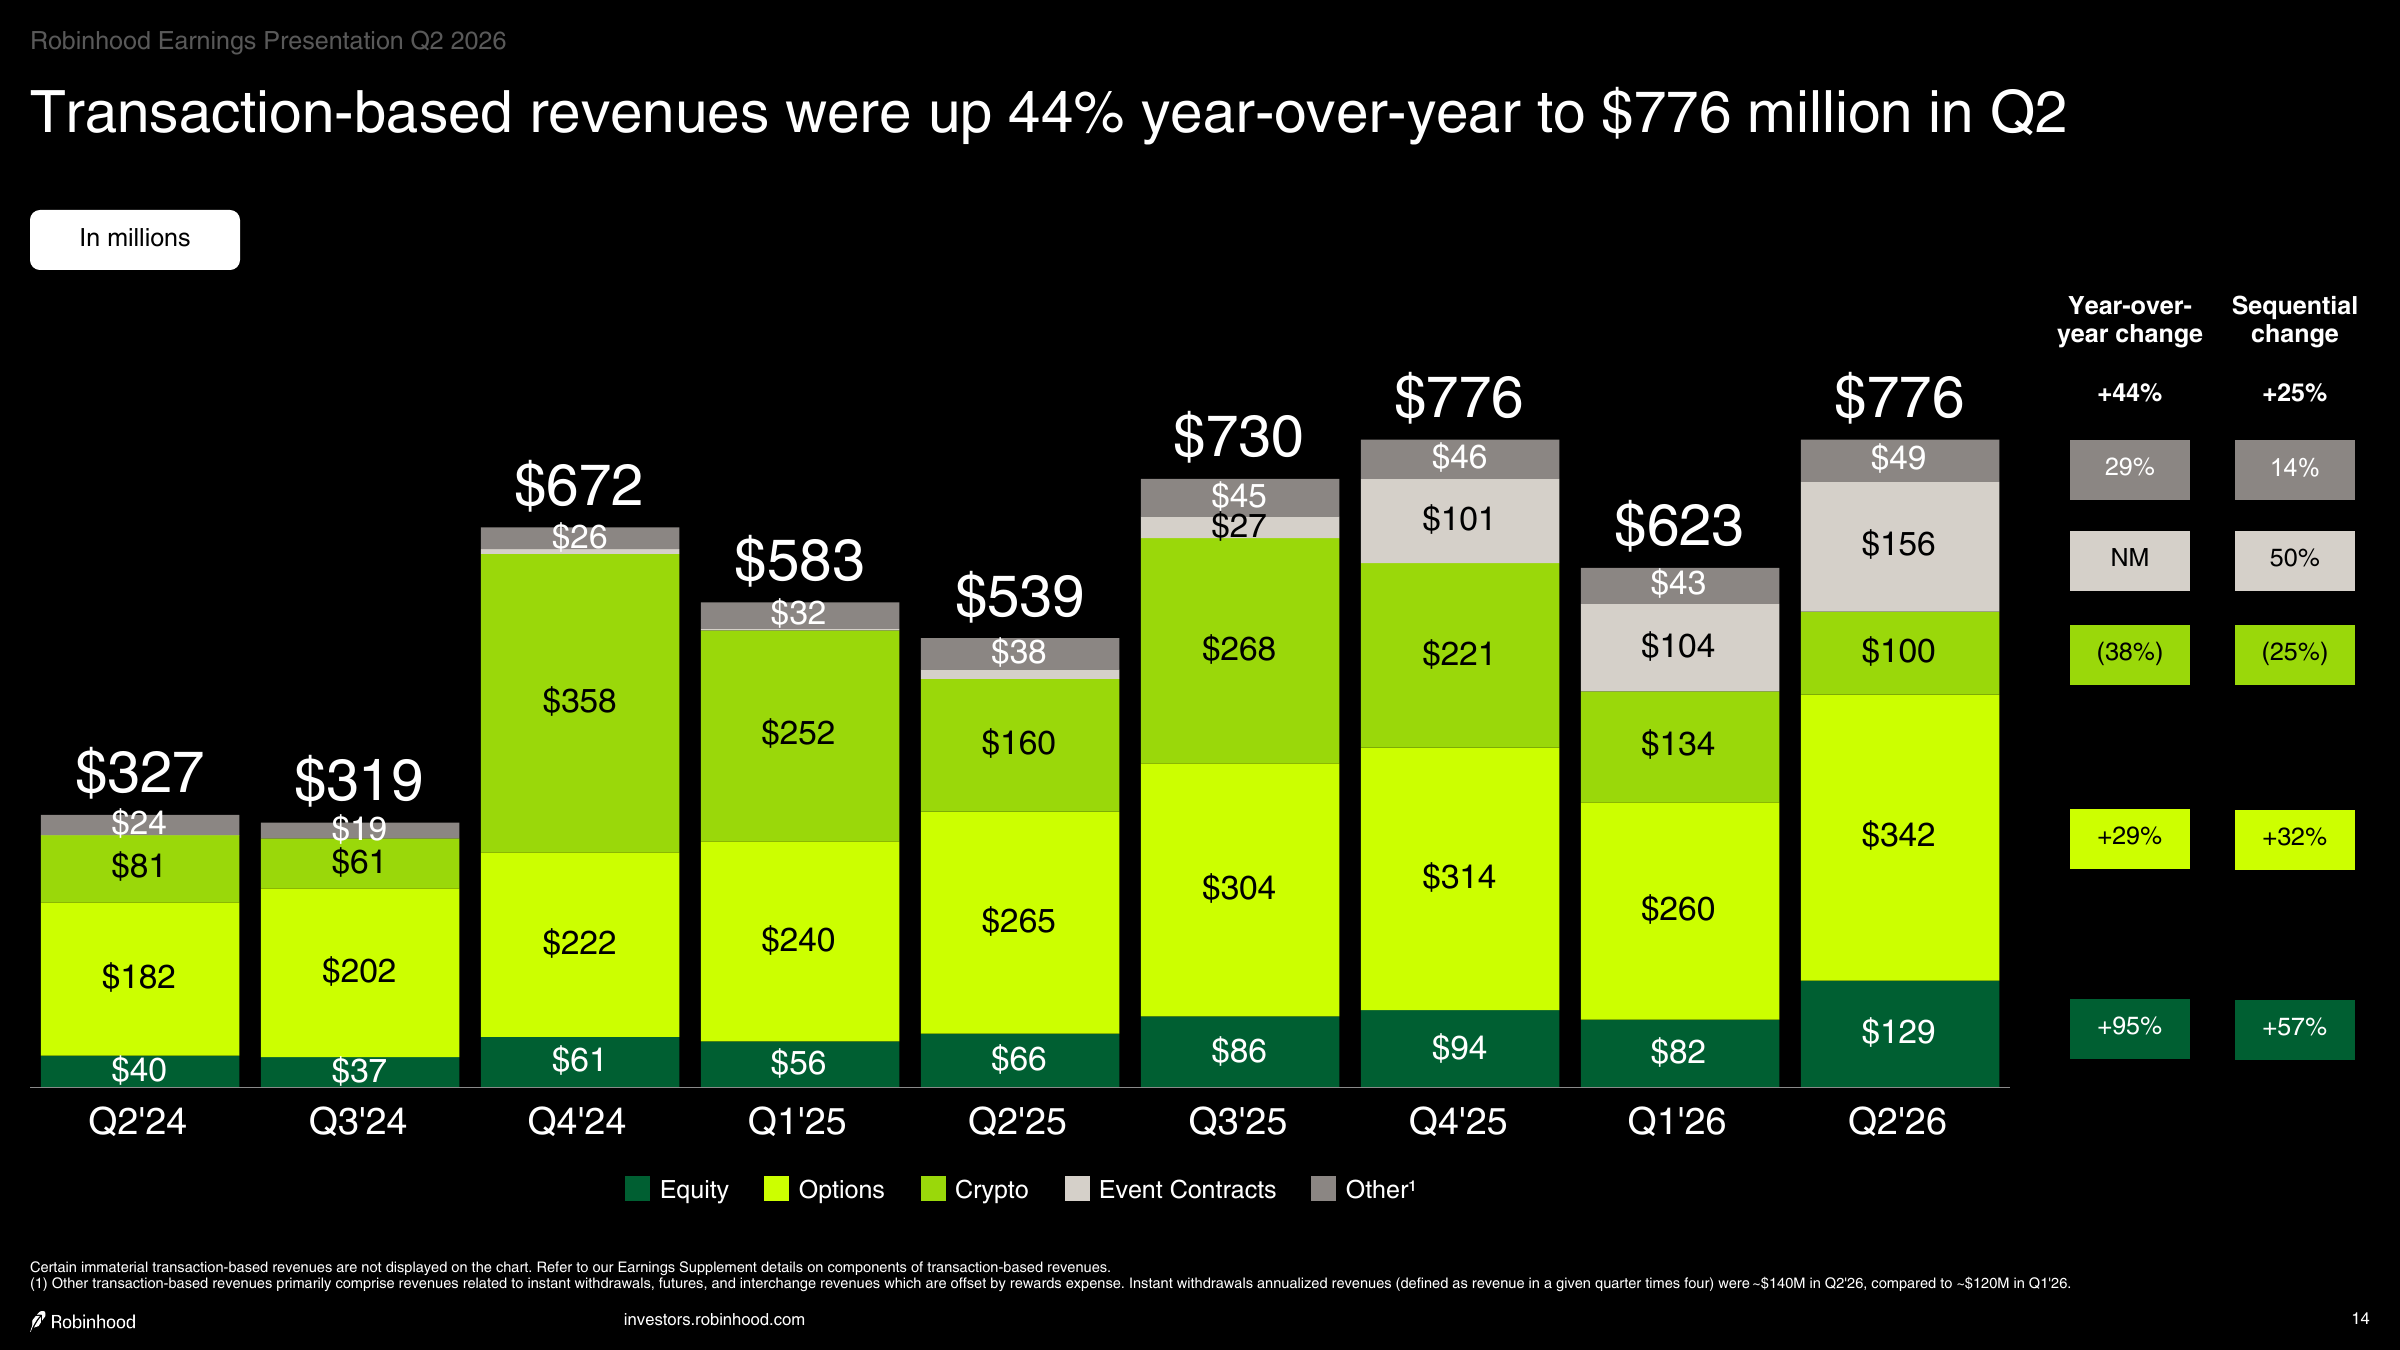
這一季交易收入 7.76 億美元、淨利息收入 3.89 億、其他收入 1.43 億。三者承受的行情、利率與成本不同。下面先把交易收入的各個色塊拆開,就能看到為什麼加密貨幣退潮,整體生意仍然變大。
重點一:加密貨幣下滑,選擇權與事件合約補上來
資料來源:官方 IR 簡報,2026/7/29,PDF 第 14 頁。
加密貨幣收入從 1.60 億美元降到 1 億;選擇權從 2.65 億升到 3.42 億,股票從 6,600 萬升到 1.29 億。光是後兩項增加的約 1.40 億美元,就已超過加密貨幣少掉的 6,000 萬,還沒算事件合約的成長。
事件合約讓客戶交易某件事是否發生的結果,當季收入達 1.56 億美元。它增加了收入來源,仍受交易熱度、規範與市場條件影響;產品更多,不等於已經擺脫交易循環。
交易量與收入也不是同速:官方交易量表顯示選擇權合約量年增 50%,收入只增 29%。用收入除以合約量,每口約從 0.51 美元降到 0.44 美元。這是受商品組合與回饋減項影響的報表平均值,不是向客戶收的固定費率;看成交量之外,還要追實際變現。
重點二:平台資產多了 614 億美元,只有約三分之一來自淨入金
資料來源:官方 IR 簡報,2026/7/29,PDF 第 29 頁。
平台資產從季初約 3,073 億美元升到 3,687 億,增加 614 億。其中淨入金約 217 億、市場淨漲幅約 390 億,另有併購資產約 7 億。淨入金占增量約 35%,所以不能把全部資產增加,都解讀成客戶把錢搬進來。
這裡的「平台資產」比單純券商保管資產範圍更廣;也不是 Robinhood 自己擁有的營運現金。淨入金定義還包含股息、利息及部分獎勵等,不只是外部銀行轉入現金;3 月起納入 TradePMR,6 月再納入 WonderFi,跨期比較要注意範圍。
期末入金客戶約 2,840 萬人,季增約 94 萬,其中約 30 萬來自 WonderFi 併購。客戶與資產確實成長,但讀者需要分清自然取得、買進來的客戶,以及市場行情的作用。
重點三:淨利成長 48%,包含一筆非日常交易服務的收益
資料來源:官方 IR 簡報,2026/7/29,PDF 第 4 頁。
GAAP 淨利為 5.73 億美元、稀釋 EPS 為 0.62 美元,但包含約 1.29 億美元、主要來自 Robinhood Ventures Fund I 不再納入合併報表的收益;對 EPS 的影響約為 0.14 美元。這筆收益不能當成每季交易服務都會重複賺到的錢。
調整後 EBITDA 為 7.41 億美元、年增 35%,是另一種扣除部分項目的非 GAAP 觀察方式。成本也要用同一口徑:GAAP 營業費用年增 33%、達 7.34 億美元,與營收增幅接近;公司所稱調整後費用含股權報酬為 6.41 億,已排除信用損失準備及部分重整等項目。不能把兩者當成同一筆成本。
下季要看:交易成長留下多少收入,新增資產留下多少客戶
這季的答案是,股票、選擇權與事件合約接棒,讓 Robinhood 扛住加密收入下滑。但資產與淨利的漂亮增幅,各自包含行情或非經常因素。
下一季優先追兩組指標:交易量上升時,每口或每元交易留下的收入是否穩定;淨入金、回饋成本與信用損失是否同步改善。費用控制則繼續並看 GAAP 與調整後數字,避免只盯一條比較好看的成長率。
資料截至 2026/10/15,最新完整財報為 2026 Q2,發布日 7/29。公司已公布 8 月營運數據及 9/1–9/24 部分交易量,兩者都不是完整 Q3 損益;第三季財報預計 10/27 發布。