【財報速讀】note 營收成長 35%,營業利益為什麼變成三倍?
文章目錄
平台平均收費比例下降,每位付費讀者的購買金額也略低,note 營業利益卻變成約三倍。關鍵不只在抽成,而在更多人購買、收入與成本的速度差,以及企業契約如何轉成付費。
2026 年 6 至 8 月,note 營收 14.53 億日圓、年增 35.1%;營業利益 3.10 億、年增 199.5%。本文採 10 月 6 日公布的 2026 年 11 月期第三季資料,均為單季而非前三季累計,金額以日圓表示。
note 是做什麼的?讀者買內容,企業買經營工具
在 note,創作者可以發表免費文章,也能賣單篇內容或經營付費會員。讀者為內容付款後,平台取得相關費用,創作者取得扣費後的款項。因此,讀者一共買了多少,和 note 公司真正有多少收入,要分開看。另一種客戶是企業:它們購買 note pro 等服務,經營品牌、招募或其他對外溝通。
官方圖左側是「讀者 → 內容付費」,右側則把客戶延伸到企業、AI 事業者,以及出版社或影像製作公司等 IP 授權對象。這張圖是商業布局,不代表每一項都已經同樣成熟;本篇先抓住內容交易、成本與企業訂閱這三條可以從財報追蹤的線。
資料來源:note FY2026 Q3:客戶與商業模式(2026 年 10 月 6 日,PDF 第 32 頁)。
內容交易可以先拆成購買帳號數 × 每人購買金額 = 交易總額(GMV),再看平台取得的費用比例;企業訂閱則看付費契約、每份契約收入與續約情況。平台收進的費用,仍須負擔支付、通訊、開發及營運等投入,並不全是利潤;公司費用說明與成本分類也把這些層次分開。
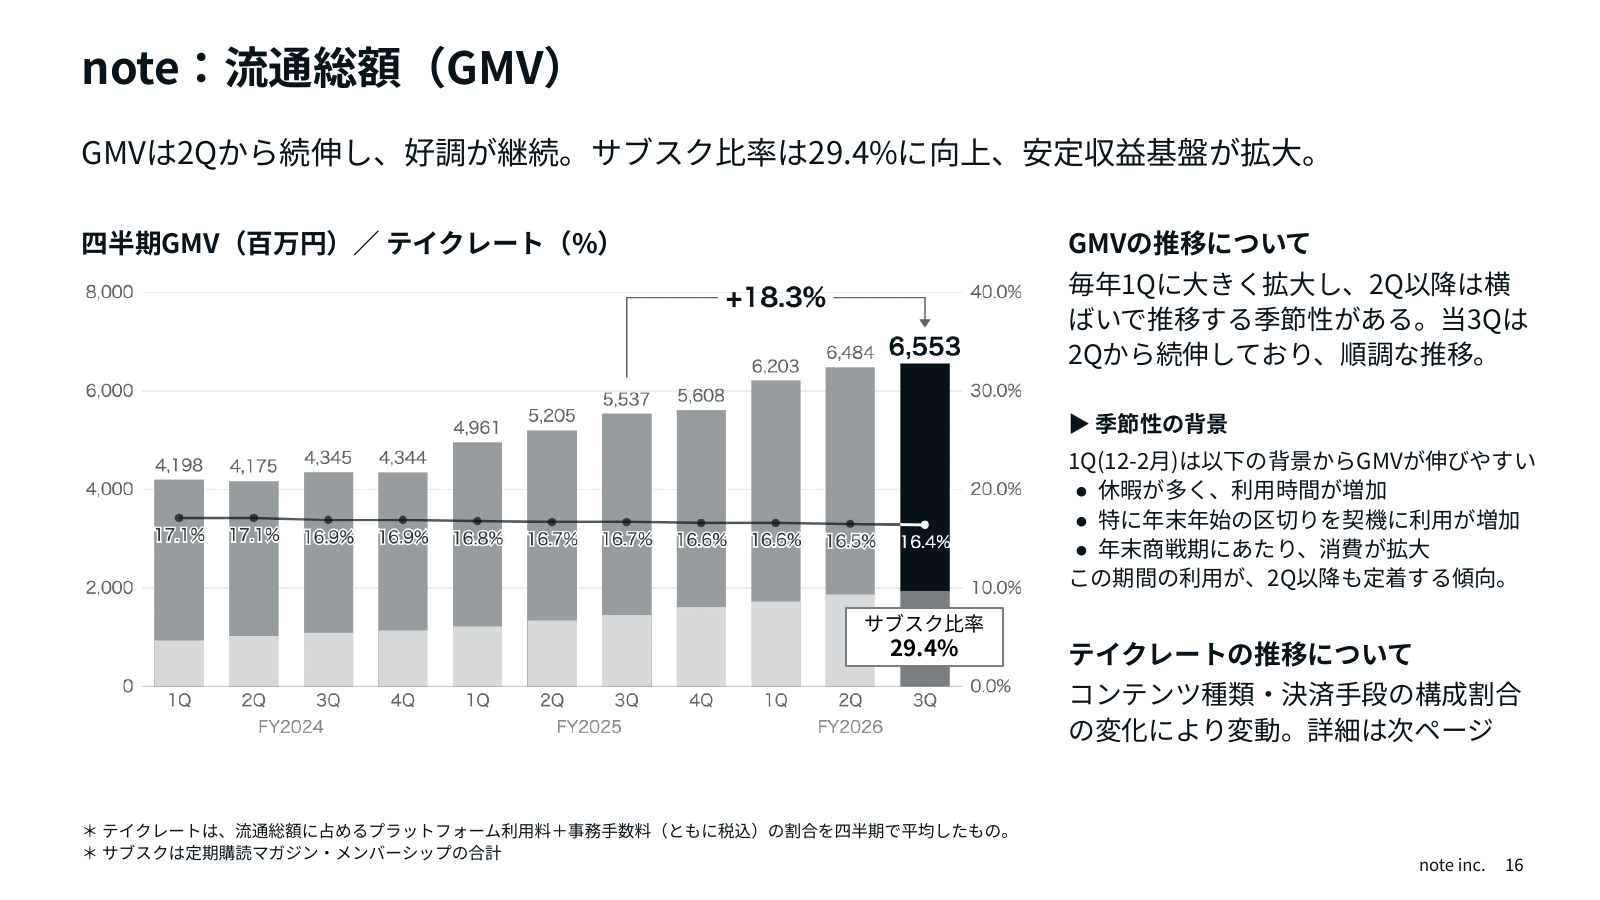
因此,收費比例下降時,公司還能不能成長,第一個問題就是:有沒有更多人付費?下圖先一起看 GMV 長條與收費比例,再接著看購買帳號數和每人購買額,拆出交易增加的來源。把收入來源看清楚,後面才能解釋營業利益為什麼增長得更快。
重點一:主要是更多人付費,不是每個人都買更多
資料來源:note FY2026 Q3:平台 GMV、收費比例及訂閱交易占比(PDF 第 16 頁)。
本季 GMV 為 65.53 億、年增 18.3%;平台平均收費比例由約 16.7% 降至 16.4%。公司將收費比例變化與交易及支付組合連結。這是含稅費用比例,直接乘 GMV 不會精確等於財報未稅營收,更不是毛利率。
資料來源:note FY2026 Q3:月平均購買帳號數與 ARPPU(PDF 第 18 頁)。
月平均購買帳號約 80.7 萬、年增 20.7%;每人每月購買額 ARPPU 約 2,708 日圓,低於去年約 2,761 日圓。80.7 萬 × 2,708 × 3 個月,約為 65.56 億,與 GMV 接近,差異包含取整。
因此,本季交易成長主要由購買帳號增加支持。帳號數包含未登入購買者,不等於固定月費訂戶;ARPPU 也不是每位讀者帶給平台的淨收入。
重點二:收入增加與成本控制,把營業利益推高
資料來源:note FY2026 Q3:營業利益從 1.03 億增至 3.10 億的變化(PDF 第 8 頁)。
橋接圖中,排除另列 AI 項目的營收增加帶來約 2.27 億正向影響;相應成本及通信費各增約 2,000 萬、2,500 萬,人事與委外費用減少則改善約 3,700 萬,再加其他變動,營業利益由約 1.03 億升至 3.10 億。
公司將部分效率改善歸因於 AI 工具,但沒有提供可獨立計算 AI 投資報酬率的對照資料。GENIAC 受託開發案的認列收入,也與文章手續費、企業月費不同。
整體毛利率反而由約 93.4% 降至 85.5%,公司說明 GENIAC 推進增加 AI 相關成本。毛利率下降、毛利金額與營業利益增加可以同時發生;不能把所有新增收入都套用原平台的高毛利率。
重點三:note pro ARR 成長,要連試用轉付費一起看
資料來源:note FY2026 Q3:note pro ARR 與平均月收入流失率(PDF 第 21 頁)。
季末 ARR 為 8.39 億、年增 29.5%,是季末 MRR 乘十二,不是本季營收。公司指出大型活動提供前三個月免費,第三季部分契約轉付費、部分退出,因此契約數季減與 ARR 成長可以並存。
平均月收入流失率約負 0.5%,代表按公司計算,既有契約的收入增加超過解約流失,不代表沒有人解約。下一步要看試用轉換後,企業是否持續續約。
下一季,驗證入口是否變成持續付費
搜尋、推薦、分享與 AI 引用可以帶來讀者,但現有資料沒有將 AI 來源訪客一路連到購買與留存,不能算出它貢獻多少本季獲利。接下來優先看付費讀者能否重複購買、企業轉付費後能否留下,再核對收入增加是否繼續快於相應成本。
資料截至 2026 年 10 月 14 日。主要資料:官方決算/投資人簡報;note 官方決算解說。
分析方法參考柴田ナオキ《決算を読む習慣》:從商業問題出發,拆解營收、比較期間,檢查成本與現金。文中自行計算的比率均註明口徑;管理階層說法與未來目標不等同已實現成果。本文未進行股票估值。