【商業解讀】XEXYMIX 日本營收增四成,為什麼運動服賣得更好,獲利卻更少?
文章目錄
在台北的百貨公司,你可能已經看過 XEXYMIX 的運動服。2026 年 10 月,這個韓國品牌參與台灣健美賽事與高爾夫球展,還把活動現場的社群互動、LINE 優惠券,接到信義區的實體門市。
這套做法不難理解:先讓運動的人認識品牌,再讓他們試穿,最後把一筆衣服訂單留下來。但把鏡頭從熱鬧的活動拉回財報,會出現另一個故事:日本上半年營收成長四成,當地營業利益卻減少約 94%;集團營收略增,營業利益也下滑約 23%。
更有意思的是,母公司的毛利率其實變好了。既然每賣出一件衣服,扣掉商品成本後能留下的比例提高,為什麼最後沒有更賺錢?答案得從一筆訂單往下算,再看海外展店與庫存占用了多少資源。
本文分析 XEXYMIX Corporation(KOSDAQ:337930,原名 Brand X Corporation),以 2026 年上半年正式申報財報、第二季官方 IR 簡報及公司公告為主,查核至 2026/10/17。以下財務金額均為韓元,不是台幣;H1 指 1–6 月,Q2 指 4–6 月。
資料來源:公司台灣市場活動公告,2026/10/07。
資料來源:2026 年半年報:合併損益表與業務說明。
先認識 XEXYMIX:客戶買運動服,公司經營的是品牌與通路
XEXYMIX 從瑜伽褲、緊身褲與運動內衣等商品切入,服務做瑜伽、皮拉提斯、健身,以及希望日常穿得舒適的消費者。之後再把同一個品牌延伸到男裝、高爾夫球服、內著與配件。主要付錢的人是買衣服的個人,不是健身房;健身房、平台與零售夥伴,則可能成為接觸顧客的通路。
它也不是靠替別人代工賺加工費。半年報說明,XEXYMIX 品牌商品全部委外生產,公司把重心放在產品研發、設計、品牌行銷與銷售。消費者透過官方網站或門市下單,公司取得商品收入;走合作通路時,則要依批發、供貨或其他合作條件認列收入。
資料來源:XEXYMIX 2026 年第二季官方 IR 簡報,第 8 頁。
圖中的產品結構很具體:上半年母公司營收約 67.4% 來自女性品類、16.5% 來自男性品類、8.8% 來自高爾夫球相關商品,其餘為配件、鞋與童裝等,比例因四捨五入有些差異。這仍是一家以女性運動休閒服為核心的公司。
要看懂它的單位經濟,可以先想像一筆訂單:消費者實際支付的金額,扣掉商品成本,再負擔付款與通路費、配送、退換貨及帶來這張訂單的行銷投入,才是可以用來支撐其他營運的貢獻。之後還有設計團隊、客服、門市與總部等成本。這是分析框架,不是公司已公布的單筆訂單損益。
官網直營能保留顧客資料,也能掌握商品呈現與售價;代價是流量、服務和履約都要自己經營。實體門市讓顧客摸布料、試尺寸,卻增加租賃、人員與備貨需求。同一件褲子換一個銷售管道,最後留下的錢就可能不同。
集團還包含 Iruda Marketing 及旗下 Upgreat。前者服務廣告主,後者經營其他消費品牌,因此集團合併營收不能全部當作 XEXYMIX 運動服的銷售;母公司個體數字也不能直接叫作「韓國國內銷售」,因為其中包含對海外的供貨等業務。
資料來源:半年報:業務內容、主要產品、委外生產與子公司。
理解這筆生意後,就能把問題問得更準:新產品與明星行銷,究竟增加了顧客願意支付的價值,還是主要增加了取得顧客的成本?
內著成長一倍半,還不等於整個品牌都在加速
上半年有一個很亮眼的品類:內著營收約 81.7 億,年增約 150%,占母公司營收比重從 2.8% 提高至約 7.5%。公司推出 36 款新品,並利用既有顧客與電視購物等通路擴大銷售。內著橫跨女性與男性品類,不能在前面那張品類圖之外再加一次。
對品牌而言,這條路很合理。顧客已經買過運動褲,若信任布料、版型與服務,下一次可能連內著、上衣一起買,增加購買頻率與每位顧客的消費額。不過,這裡描述的是可能的經營機會;公司沒有提供完整的顧客回購率、獲客成本與終身貢獻,不能直接認定加購已讓獲客效率改善。
規模也要一起看:內著雖然長得快,仍只占母公司不到一成營收。上半年母公司總營收約 1,100.8 億,年減 6.2%。單一新品類的高速成長,還不足以抵銷其他部分的變化。
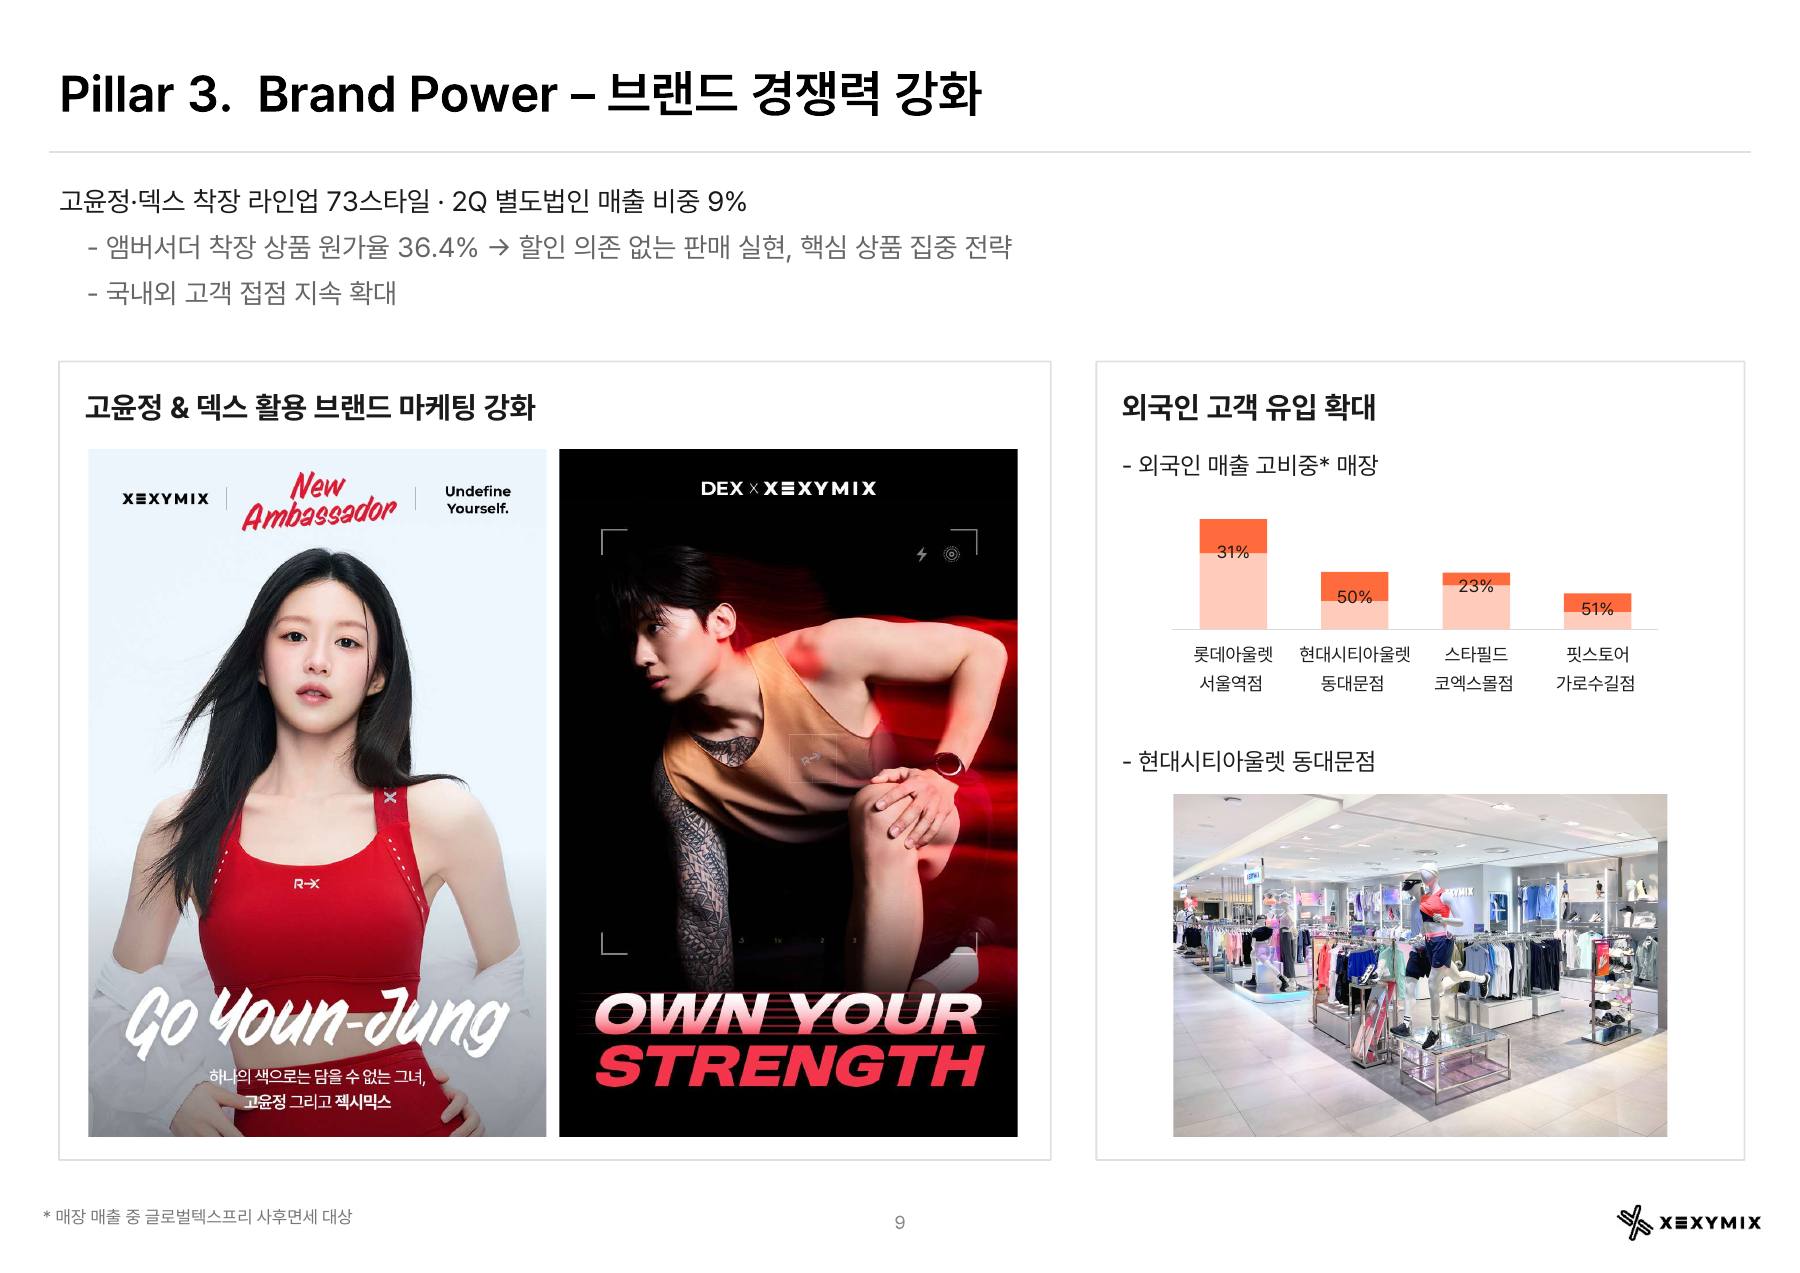
公司同時強化高允貞與 DEX 等代言人的曝光。官方簡報指出,代言人穿著的 73 款商品,占第二季母公司營收約 9%,商品成本率約 36.4%。這透露出品牌希望提高商品價值、降低對折扣的依賴。
但這組商品的成本率,還沒有回答代言划不划算。商品毛利要再負擔代言、拍攝、投放與其他營運支出,才能看出這次投入的回報。這 73 款商品也不是全系列,第二季的商品組合不能直接當成上半年全公司的平均。
資料來源:官方簡報:內著擴張與代言商品,第 5、8–9 頁。
每 100 元營收,毛利留下 58 元,為什麼營業利益只剩 4.9 元?
資料來源:XEXYMIX 2026 年第二季官方 IR 簡報,第 10 頁。
這張官方成本圖,是整篇最重要的一張。它採用母公司上半年管理口徑:每 100 元營收,約 42 元用在銷貨成本,留下 58 元毛利;接著約 53.1 元被銷售與管理費用吸收,營業利益剩下約 4.9 元。這是整體營收比例,不能誤當成某一條褲子的實際毛利。
去年同期的毛利率約 57.3%,今年升至 58.0%,改善約 0.7 個百分點。可是銷售與管理費率從 48.7% 升到 53.1%,增加約 4.4 個百分點,於是營業利益率從 8.6% 降到 4.9%。商品成本的改善,抵不過營運費用占比上升。
其中,廣告與宣傳費約從 185 億增至 200 億,增加約 8%;在營收下降的情況下,占比從約 15.8% 升到 18.1%。公司提到高允貞、DEX 的集中行銷及拍攝投入,但沒有把所有新增費用逐筆拆成代言合約、媒體投放與製作費,因此不能把整筆增幅都叫作代言費。
其他成本也存在分母效應。佣金與手續費約 108 億、人事費約 68 億,金額比去年略低,但營收縮小後,占營收比例仍提高。這說明公司即使做了部分節流,只要收入沒有同步成長,成本率仍可能看起來更重。
回到集團合併口徑,上半年營收約 1,273.9 億,年增 1.6%;毛利約 789.7 億,增加約 22.5 億,但銷售與管理費約增加 41.4 億。兩者相減,營業利益從約 83.4 億降至 64.5 億,年減約 22.7%。正式財報也呈現相同方向。
資料來源:半年報:合併損益表;上述增減為本文依申報數計算。
這還不能證明品牌投資失敗。先花行銷費、幾季後才形成回購,確實可能發生。但若要說今天的支出值得,就要在之後看到:顧客持續回來、折扣壓力減少,或營收成長到足以攤薄這些費用。
日本營收增四成,台灣轉盈:海外展店還在付哪些學費?
資料來源:XEXYMIX 2026 年第二季官方 IR 簡報,第 6 頁。
日本是最清楚的成長來源。上半年當地法人營收約 110.6 億,年增 40.2%,官方網站銷售增加約 47.9%;截至 6 月底有六家常設店,上半年新增表參道 Hills 與大阪心齋橋據點。這些數字描述的是半年報時點,不是查核日的全部店數。
公司也提到,日本官網直接流量占比達 42%。這可作為品牌認知與回訪的觀察線索,但它是網站流量分類,不等於 42% 訂單沒有行銷成本。顧客今天直接輸入網址,可能早已看過廣告、代言人或實體活動。
資料來源:XEXYMIX 2026 年第二季官方 IR 簡報,第 11 頁。
真正需要放在一起看的,是這張各法人損益表:日本營業利益從去年同期約 4.1 億降到約 0.2 億,依未四捨五入數字年減約 94%,營業利益率只剩約 0.2%。營收確實增加,但尚未轉成更高的當地營業利益。
展店、行銷、通路組合與服務投入都可能影響結果。公司沒有在這頁提供足夠細項,讓我們把獲利下降全部歸因於新店,因此比較可靠的結論是:日本目前證明了需求擴大,還沒有證明擴張後能留下更多利潤。後續要看既有店與官網能否維持銷售,同時讓營運費用率下降。
台灣則是另一種進度。上半年營收約 51.5 億,年增 18.8%;營業利益從約負 1.3 億改善至約正 0.4 億,營業利益率約 0.7%。公司提到官網系統整合,以及 Decathlon、World Gym 等合作通路。這是由虧轉盈的訊號,但獲利緩衝還薄;合作簽約本身,也不是新增營收已經入帳。
海外消息還有一個容易看錯的地方。簡報提到印尼上半年銷售約 15 億、成長約一倍,但註明那是當地合作夥伴的零售銷售額,不能直接加到集團合併營收。直營法人賣給消費者,和供貨給海外夥伴後由夥伴零售,收入與成本落在哪一層,並不相同。
資料來源:官方簡報:海外市場與各法人損益,第 6–7、11 頁。
這也讓下一個問題更重要:越多國家、越多門市、越多商品,會需要多少衣服先放在倉庫與通路裡?
帳上有賺錢,現金卻流出:庫存是另一筆不能跳過的成本
依正式申報半年報,集團上半年稅後淨利約 52.7 億,營業現金流卻是淨流出約 49.2 億。這不是把公司說成虧損,而是損益與收付款時點不同:商品尚未售出、貨款尚未收回,都會讓現金暫時留在營運裡。
現金流附註顯示,上半年營運資金變動合計占用約 173.6 億,其中應收帳款增加約占用 64.7 億,存貨增加約占用 64.7 億,另有應付款等項目的變動。這兩筆是現金流調節數,不等同資產負債表期初與期末的直接差額,還會受匯率及非現金項目影響。
6 月底存貨淨額約 898.1 億,比去年底的 847.3 億增加約 6%。服飾公司為新季、海外門市與新產品準備庫存,本來就會花錢;但衣服若沒按照原先預期賣掉,後續就可能需要折扣或認列跌價。
這個壓力已經有財報數字可追:上半年列入銷貨成本的存貨跌價損失約 18.8 億,去年同期約 1.6 億;期末存貨跌價備抵也從約 24.0 億增至 43.2 億。這不代表全部存貨都賣不掉,但提醒我們,品牌定價能力必須連同庫存去化一起看。
資料來源:半年報:合併資產負債表、現金流量表、附註 14 存貨及現金流調節。
也要保留季節性的影響。去年上半年營業現金流同樣淨流出約 49.6 億,不能拿單一半年就認定全年現金會持續惡化。比較有用的是追蹤下半年:存貨能否轉成銷售、應收款能否收回,以及是否需要更大的折扣才能完成這個循環。
6 月底現金及約當現金約 148.0 億,較年底 332.5 億減少;這段下降還包括投資支出、償還可轉債、租賃付款、股利與庫藏股等用途,不能全部稱為本業燒錢。可是,這些都讓「成長需要多少現金」成為必須回答的問題。
下一次看 XEXYMIX,先看品牌聲量有沒有變成回購與現金
XEXYMIX 已經證明,它可以把韓國運動服品牌帶到海外,也能從女性運動服延伸出內著、男裝等新需求。日本的營收成長、台灣的轉盈,都不是只有曝光而已,確實有銷售或損益進展。
但接下來更重要的,是三件事能不能同時發生。第一,母公司收入能否恢復成長,讓行銷與其他費用占比下降。第二,日本新增收入能否留下更多營業利益,而台灣能否在擴張中提高獲利率。第三,庫存與應收帳款能否轉回現金,減少跌價與折扣對利潤的侵蝕。
因此,這篇開頭的問題,答案不是「海外沒人買」,也不是「衣服沒有毛利」。目前看到的是:顧客願意買,但讓顧客認識品牌、試穿、下單,再把商品送到各國市場,仍需要相當多費用與營運資金。只有當同一批顧客持續回購,新增通路越來越有效率,商品也能按預期售出,品牌成長才會在利潤與現金上一起留下成果。
資料口徑:合併損益、資產與現金流以 2026/08/14 正式申報半年報為準;母公司成本結構、品類與海外法人管理數字採官方第二季 IR 簡報。IR 簡報註明為外部核閱完成前資料,部分稅後數字與正式申報不同,本文採正式申報淨利。母公司、品牌事業、集團與海外夥伴零售額均分開說明,未推估未揭露的客戶獲取成本或店級投資回收期。
封面及內文圖片:XEXYMIX 2026 年第二季官方 IR 簡報,保留公司原圖;本文提供中文解讀與來源連結。