【商業解讀】Lennar 蓋房更快、優惠更少,為什麼每戶還是少賺?
文章目錄
房子蓋得更快、每戶少給一點優惠,照理說建商應該更好賺。Lennar 最新一季卻出現另一種結果:施工週期從去年同期的 126 天縮短至 116 天,每戶銷售優惠從 6.41 萬降至 5.1 萬美元,住宅銷售毛利率仍由 17.5% 降到 15.8%。
問題出在哪裡?要回答,得把一戶房子的售價、建造成本、土地成本,以及資金卡住多久放在一起看。Lennar 正在推動的輕資產模式,也必須在這幾本帳之間檢驗。
本文資料截至 2026 年 10 月 15 日,採用 9 月 16 日公布的 FY2026 第三季業績及其 10-Q;本季是 2026 年 6–8 月,並非一般日曆年的第三季。
先認識 Lennar:買家付房款,公司負責把土地變成可交屋的房子
Lennar 是美國住宅建商,客戶包括首購族、換屋族、熟齡及較高價位的購屋者。它規劃社區、安排土地與房屋設計,再由承包商完成大部分施工。買家支付的是房屋價款,公司需要先投入土地、材料、施工與相關開發支出。
另一條收入來自金融服務:Lennar Mortgage 承作房貸,集團也提供產權保險與交屋服務。多數承作住宅房貸會在短期內出售到次級市場;貸出的本金不等於金融服務營收,更不能直接加進每戶賣房的毛利。
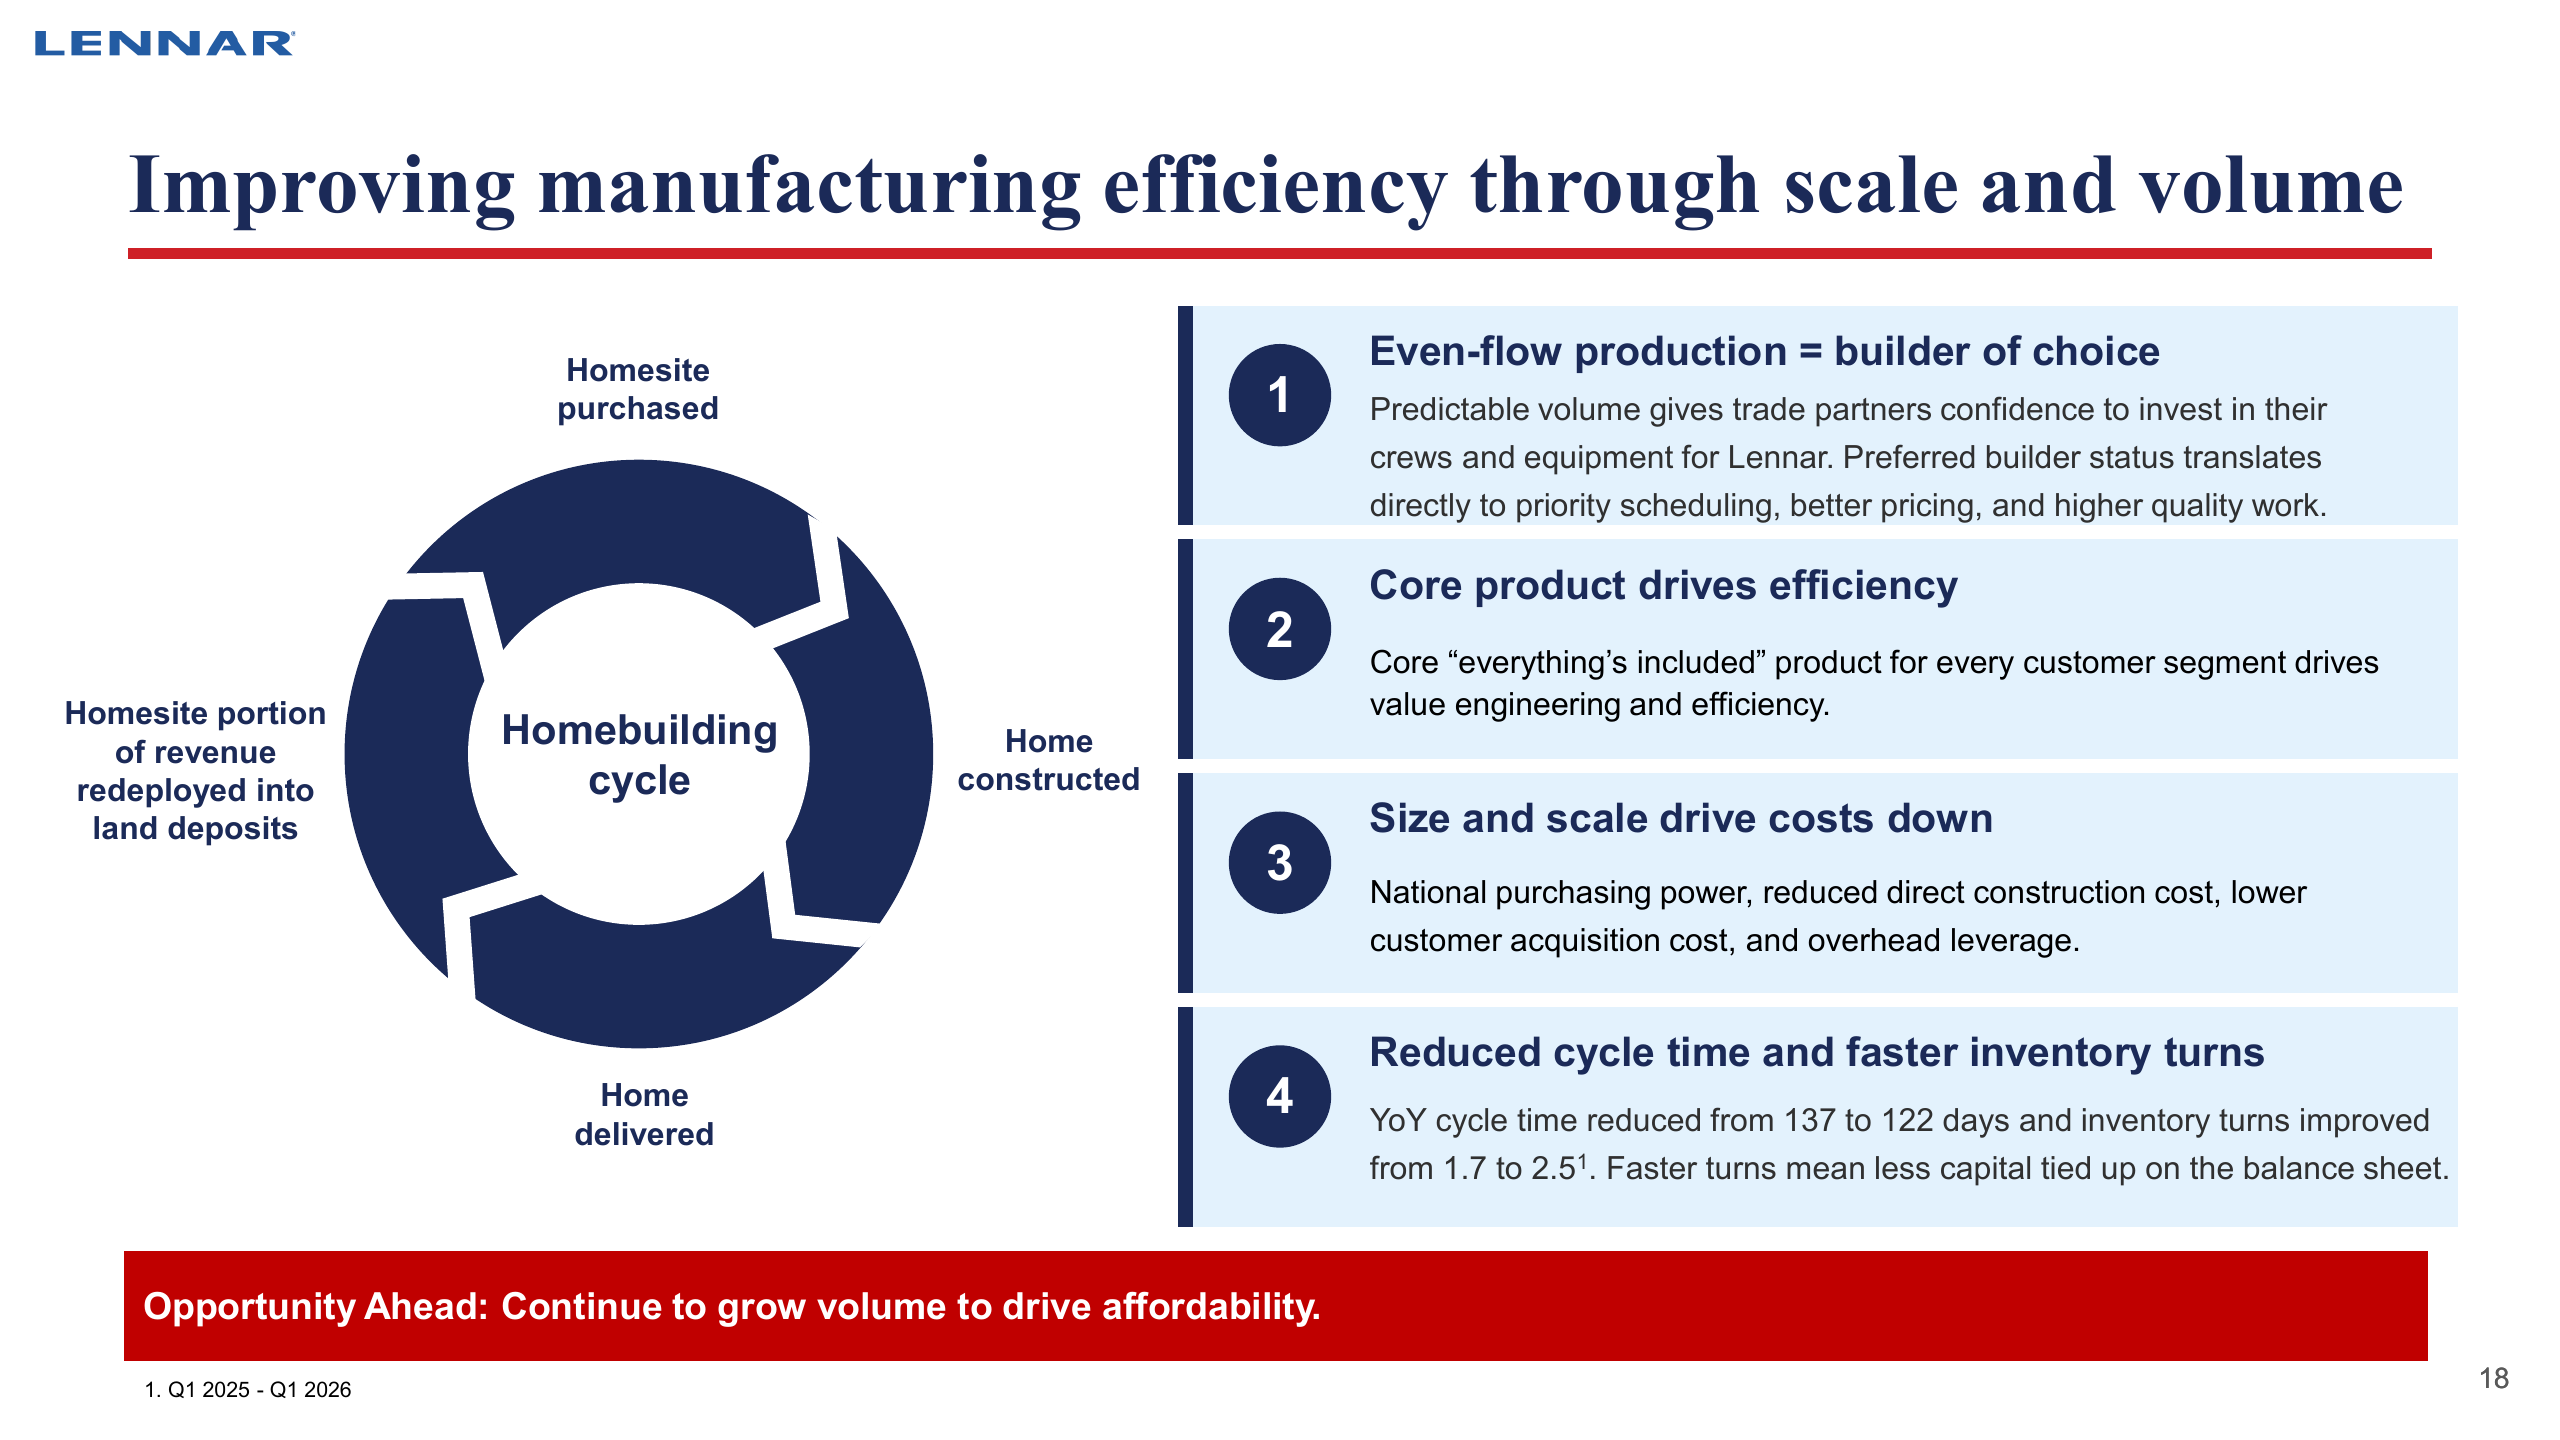
資料來源:Lennar 2026 年 6 月投資人簡報,PDF 第 18 頁。
這張圖的重點,是一筆資金能完成幾輪建屋與交屋。房子賣得慢,資金停留時間就長;要維持成交速度,公司可能需要調整價格或補貼房貸。施工效率省下來的錢,是否足以補上售價與土地成本的差距?這才是本季的核心問題。
公司與客戶背景來源:2025 年報,PDF 第 10–14 頁。
訂單、交屋、待交屋:三個數字看的是不同時間
第三季 Lennar 的新訂單為 20,879 戶,年減 9.2%;交屋為 20,840 戶,年減 3.4%;季末待交屋訂單為 16,857 戶,金額約 63.45 億美元。
新訂單是本季新簽合約、扣除取消後的戶數;交屋是交易完成的戶數;待交屋則是期末還沒有完成交屋的合約。公司必須等銷售完成、所有權移轉,才認列住宅銷售收入。因此,63.45 億美元的待交屋金額,不能當作已實現營收。
本季約 15% 的取消率也提醒我們,簽約後仍可能有融資或其他變數。另一方面,穩定施工與銷售節奏不表示一定要先接單才開工;這套模式要靠價格與銷售,讓蓋好的供給找到買家。
公司公布的營運戶數包含部分未合併事業;本季交屋總數中有 51 戶屬於這類事業。下文估算每戶毛利時,會先排除它們,避免拿合併營收除以不同範圍的戶數。資料來源:Q3 10-Q,第 37–39 頁。
優惠給少了,成交價卻沒有比較高
本季每戶平均優惠約 5.1 萬美元,低於去年的 6.41 萬;公司公布的優惠比率也從 14.3% 降至 12.0%。但同時,平均交屋售價從 38.3 萬降至 37.2 萬美元。只看「折扣變少」,會漏掉基礎售價本身也能下調。
資料來源:Lennar FY2026 Q3 10-Q,PDF 第 37 頁。
10-Q 說明,中部與中南部售價下降,主要與調低基礎售價以貼近市場有關;西部同時受到基礎售價與優惠影響。全公司平均值也受地區、產品組合牽動,不能推論每個社區都採取相同做法。
優惠還包含融資補貼,例如協助降低房貸利率或支付交屋成本。購屋者關心的是每月負擔,公司則要看讓買家付得起之後,實際留下多少房屋收入。財報已把銷售優惠反映為住宅營收的減項,分析時不能再從公布的營收重扣一次。
因此,優惠比率下降只回答「用什麼方式促成交易」的一部分,還不能回答「每戶是否更好賺」。資料來源:Q3 10-Q 地區說明,第 39 頁;2025 年報收入認列政策。
從一戶房子的毛利,看到土地與費用的壓力
第三季合併住宅銷售收入為 77.34 億美元,年減 5.8%;扣除住宅銷售成本後,毛利約 12.21 億。以合併範圍內 20,789 戶交屋計算,平均每戶毛利約 5.87 萬美元,去年同期約為 6.69 萬。
這是整體住宅業務的平均算例,會受到產品、地區組合與期間成本影響,並非同一戶型的報價成本表。毛利尚未扣掉銷售及管理費,也不是股東最終拿到的稅後獲利。
融資也有成本。年報說明,積極開發中的土地與房屋,相關利息及房地產稅會先計入存貨;住宅與土地業務的相關利息再反映在銷售成本中。因此,不能把房屋毛利理解成單純的「售價減工料」,也不能把這部分利息移到金融服務部門,當作建屋不需要付出的代價。
資料來源:Lennar FY2026 Q3 10-Q,PDF 第 36 頁。
公司把毛利率下降歸因於每平方英尺收入降低與土地成本較高,施工成本下降則抵銷部分壓力。管理層表示,本季每平方英尺施工成本年減約 6%,施工週期也縮短;但已經承諾取得的土地,不能像施工流程一樣立刻重新設計成本。
再往下一層,銷管費從約 6.76 億增至 7.14 億美元,營收反而縮小,費用率從 8.2% 升至 9.2%。於是,每 100 美元住宅收入,扣掉住宅成本與銷管費後約留下 6.6 美元,低於去年約 9.2 美元。住宅事業營業利益則年減約 34%。
這也解釋了為什麼「蓋得更快」還不夠:施工改善有幫助,售價、土地與銷售費用仍可能把成果吃掉。資料來源:Q3 10-Q 第 34、36 頁及 9 月 17 日法說逐字稿,第 6–7 頁;利息認列見 2025 年報第 70 頁。
輕資產換來的,是少押資金,不保證更高毛利
Lennar 透過土地投資機構與合約取得未來購地權利,降低一次持有大量土地的資金需求。2025 年分拆 Millrose 是這個轉型的一環;截至本季末,約 98% 的建地採控制權安排、約 2% 自有。這是未建屋建地的統計,不能說成公司 98% 的全部資產都不在帳上。
外部資金替公司持有土地,也需要報酬。訂金、選擇權維持費用與後續買地價款仍存在;若放棄合約,部分訂金與前期支出可能損失。輕資產改變了投入資金的時間與風險分配,沒有讓土地變免費。
資料來源:Lennar 2026 年 6 月投資人簡報,PDF 第 11 頁。
官方案例把取捨畫得很清楚:輕資產方案的稅前利潤率由 15.0% 降至 12.3%,但資金投入高峰也從 3,180 萬降至 1,070 萬美元,模型中的股東權益報酬率因此提高。每筆生意少留一點利潤,仍有機會讓同一筆股本做更多生意。這是案例要解釋的機制,不能直接當成 Lennar 已達成的報酬。
當季仍須驗證資金真的有沒有回來。FY2026 前九個月,集團營業活動現金流為流出約 8.22 億美元,其中存貨及土地訂金等增加占用資金。這是九個月合併數據,不是第三季單季;它提醒我們,轉成輕資產與當期產生現金,需要分開觀察。資料來源:Q3 10-Q 土地合約風險,第 27 頁、現金流說明,第 41 頁及 建地統計,第 46 頁。
接下來,讓售價、周轉與現金一起驗證
下一季先看成交價格與優惠能否一起改善,再看住宅毛利率能否留下施工效率的好處。僅有優惠變少,可能只是從折扣改成調整底價;僅有交屋增加,也可能靠較低利潤換來。
接著看新訂單、取消率與完工未售庫存,確認穩定施工有沒有堆出難賣的房子。最後,把土地訂金、建屋存貨與營業現金流接起來,檢查輕資產是否真的加速資金回收。
Lennar 的選擇是維持施工與交屋節奏,逐步消化既有土地成本。這季已經證明施工能更有效率;尚待證明的是,成交價格與土地資金成本,何時能讓這份效率轉成更好的每戶獲利與現金回報。