【商業解讀】日股成交值翻倍,日本交易所 JPX 為什麼能多賺七成?
文章目錄
買日本股票,多數人先想哪家公司會漲。日本交易所集團(JPX,東證代號 8697)的生意,則從另一個問題開始:不管大家買哪一檔,這些交易要經過誰的系統?
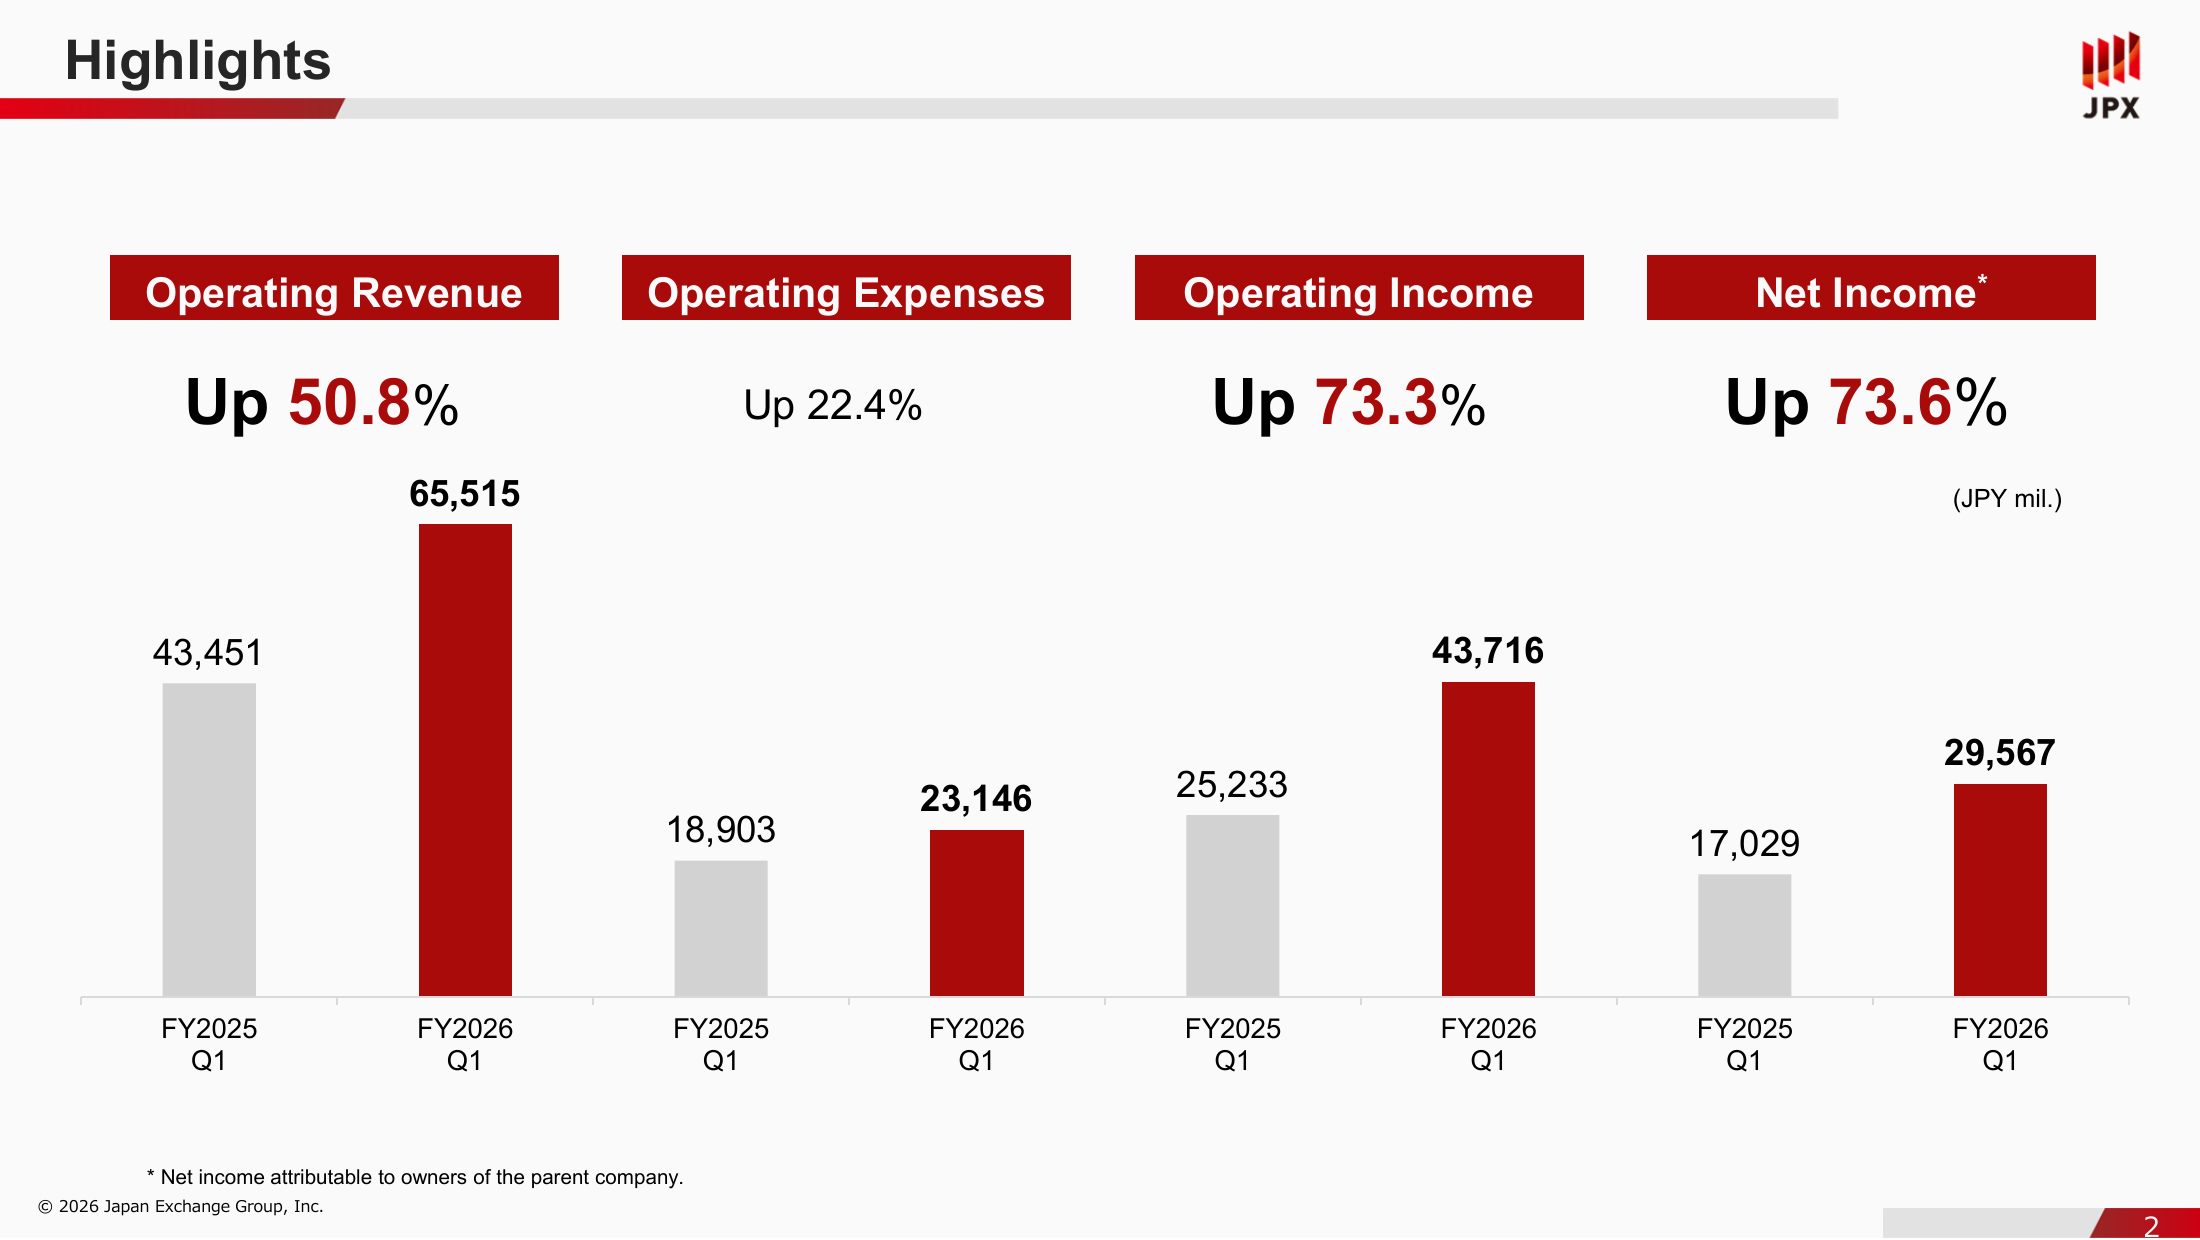
2026 年 4–6 月,JPX 營收達 655.15 億日圓,年增 50.8%;營業利益卻增加 73.3%,達 437.16 億。成交熱絡確實帶來收入,但要解釋為什麼「多賺的速度」更快,得再看收費方式、保證金,以及那套天天都得開機的市場設施。
本文以 2026/7/28 公布的 FY2026 第一季為主;日本會計年度從 4 月開始。依官方 IR 行事曆,下一次財報預定 10/27 公布,截至 10/15 尚未發布。
先認識 JPX:你買股票,誰向它付錢?
假設你透過券商買一檔日本股票:券商傳送委託,交易所撮合買賣,成交後再進入清算與交割。JPX 旗下有東京證券交易所、大阪交易所與日本證券清算機構 JSCC;它提供的是這套市場運作所需的服務。
一般投資人是最終使用者,直接付錢給 JPX 的,主要是金融機構、上市公司與資料客戶。券商等交易參與者支付交易及系統相關費用;銀行、券商等清算參與者支付清算費。企業上市、增資與維持上市資格也要付費,資訊業者、券商等則購買行情資料,追蹤指數的產品另有授權費。
資料來源:JPX Overview(2026/10/15 查核),PDF 第 5 頁。
這張圖的重點是同一個市場能產生多種收入。買股票的成交金額,並不是交易所的營收;JPX 留下的是提供服務的費用,支出則包括系統、人員、折舊與風險管理。於是,理解這門生意要先問:市場活動增加一倍,能轉成多少服務收入?
成交值翻倍,手續費為什麼沒有翻倍?
這季現貨日均成交值從 6.01 兆增至 12.39 兆日圓,年增 106.2%;對應的現貨交易手續費從 117.44 億增至 219.28 億,增加 86.7%。兩者都很強,但沒有等比例成長。
資料來源:JPX FY2026 Q1 財報簡報(2026/7/28),PDF 第 5 頁。
原因要從計費單位理解。官方收費說明列出,交易參與費包括按成交金額或數量計費的交易費、基本費、依委託筆數收取的接入費,以及系統設施使用費。商品、活動與收費項目各有口徑,不能把全市場成交值乘上一個固定百分比,就當成 JPX 的營收。
對讀者來說,可以把它拆成兩層:先看多少市場活動進來,再看每一類活動留下什麼收入。例如成交金額增加,可能同時反映股價變高與買賣更頻繁;它不能單獨告訴我們,多了多少張委託、多少位客戶,或每位客戶多付了多少錢。
上圖也提供交叉檢查:金融衍生品換算成大型契約後,交易量減少 3.8%,交易費收入卻增加 4.9%。「量」要搭配商品組合與收費結果一起讀。至於每筆交易到底賺多少,還需要相同商品、期間與對應成本,這份季報不足以算出一個適用所有產品的單位淨利。
保證金也能帶來收入,但這筆錢要分清楚
另一個增長來源在清算。清算參與者存入保證金,是為了處理履約風險;符合規則的部分可進行運用,收益再按約定分配。它不是 JPX 向股東募來、可以自由花用的本金。
資料來源:JPX Overview(2026/10/15 查核),PDF 第 13 頁。
依季報附表的含/不含保證金運用口徑相減,本季相關收入約 66.01 億日圓,但返還參與者等對應費用約 41.70 億,兩者差額約 24.31 億。去年同期差額約 7.15 億。增加的是留下的收益差額,不能把 66.01 億全當成利潤;24.31 億也還沒扣除清算業務本身的維運等成本。
看這筆業務的單位經濟,適合先追「可運用的保證金金額,以及運用後留下的收益」,再追成本。圖中的分配條件提醒我們,利率提高不會讓全部收益都歸交易所;參與者分潤與不同清算產品的規則,也會影響最後留下多少。
同樣的區分要帶到資產負債表。6 月底約 60.5 兆日圓的清算金融資產,有相對應的清算金融負債;約 6.58 兆的清算參與者存款,也有指定資產對應。這些龐大數字代表清算安排,不能當成股東可分配的現金。
資料來源:2026/7/28 財報簡報,第 13 頁(收入與費用口徑)、同日財報,PDF 第 9–10 頁(資產與負債)。
多賺七成的關鍵:同一套設施,承接更多生意
把保證金運用的收入與對應費用先抽開,營收仍年增 41.1%,但營業費用只增 5.9%。這個差距,比「市場很熱」更能解釋本季的獲利彈性。
資料來源:JPX FY2026 Q1 財報簡報(2026/7/28),PDF 第 4 頁。
交易量變大,不需要把每個機房、每組監控人員都等比例增加。既有設施承接更多活動,收入就有機會跑在成本前面。這是從本季收入與費用增速推得的營運槓桿,並不表示新增交易完全沒有成本。
人事費仍增加 13.4%,系統維運費增加 10.5%。整體營業利益率則由約 58.1% 升至 66.7%;此處以公司揭露的營業利益除營收計算,營業利益另包含其他收支及權益法投資損益,不能直接用兩根收支長條相減代替。
因此,這裡的規模優勢,要用一段時間的收入與成本關係驗證。遇到系統升級或風險管理投入增加,費用可能先上來;也不能因為這季利潤率很高,就假設未來每季都能用相同成本承接更多交易。
好的一面是熱絡時獲利放大;反過來,成交降溫時,系統可靠性與人員支出也不能跟著關掉。2026 年綜合報告列出的市場流動性下降、清算風險與系統故障,正是這門基礎設施生意要持續付出的代價。
行情安靜時,還有哪些收入?
JPX 並非只收交易費。本季資訊服務收入 93.11 億日圓,年增 15.4%;上市服務 45.19 億,增 20.2%;系統服務 34.80 億,增 2.2%。三項合計約占營收 26.4%,提供其他收入來源。
不過,收入種類更多,不代表完全不受行情影響。指數授權費與追蹤產品的管理資產有關,上市年費與市值等因素相關;股價上升,也可能間接拉高這些收入。資料使用增加、機房共置需求提升,才是不同於單純成交熱度的另一條線。
資料來源:2026/7/28 財報,PDF 第 6 頁、JPX Overview,第 14–15 頁(2026/10/15 查核)。
看 JPX,別只盯著日經指數
回到標題:本季多賺七成,來自交易與清算服務擴大、保證金運用留下更多收益,加上既有成本沒有等比例上升。日股漲到幾點只是背景,更接近損益的,是實際成交活動與各項服務收費。
公司在 7 月把全年現貨日均成交值假設從 7.5 兆上調至 10.2 兆日圓,並上修全年預測。那是對未來的假設,不是已完成的業績,也沒有把第一季的 12.39 兆直接延伸一整年。
下次讀財報,可以帶著三個問題:成交與手續費是否一起成長?保證金收益扣除返還後還剩多少?扣除相關收支後,其他營收能否繼續跑贏成本?這三個答案,會比單看股市漲跌,更接近 JPX 的生意。