【商業解讀】InMode 耗材與服務成長 13%,營業利益為何少了近一半?
文章目錄
一家公司把醫美設備賣進診所,接著持續賣耗材,聽起來像一門越做越輕鬆的生意。機器裝得越多,後續收入就能一層層累積。
InMode(NASDAQ:INMD)卻出現一個值得追問的結果:2026 年第二季,耗材與服務收入年增約 13%,總營收幾乎持平,營業利益反而減少約 46%。設備已經賣出去了,為什麼還不能坐著收錢?
本文截至 2026/10/15,以第二季完整財報與 8 月官方簡報分析商業模式,並納入 10/13 公布的第三季初步營收。第二季為 4–6 月;金額均為美元。第三季初步數字尚未完成結帳,不能視為完整財報。
先認識 InMode:診所買設備,消費者向診所買療程
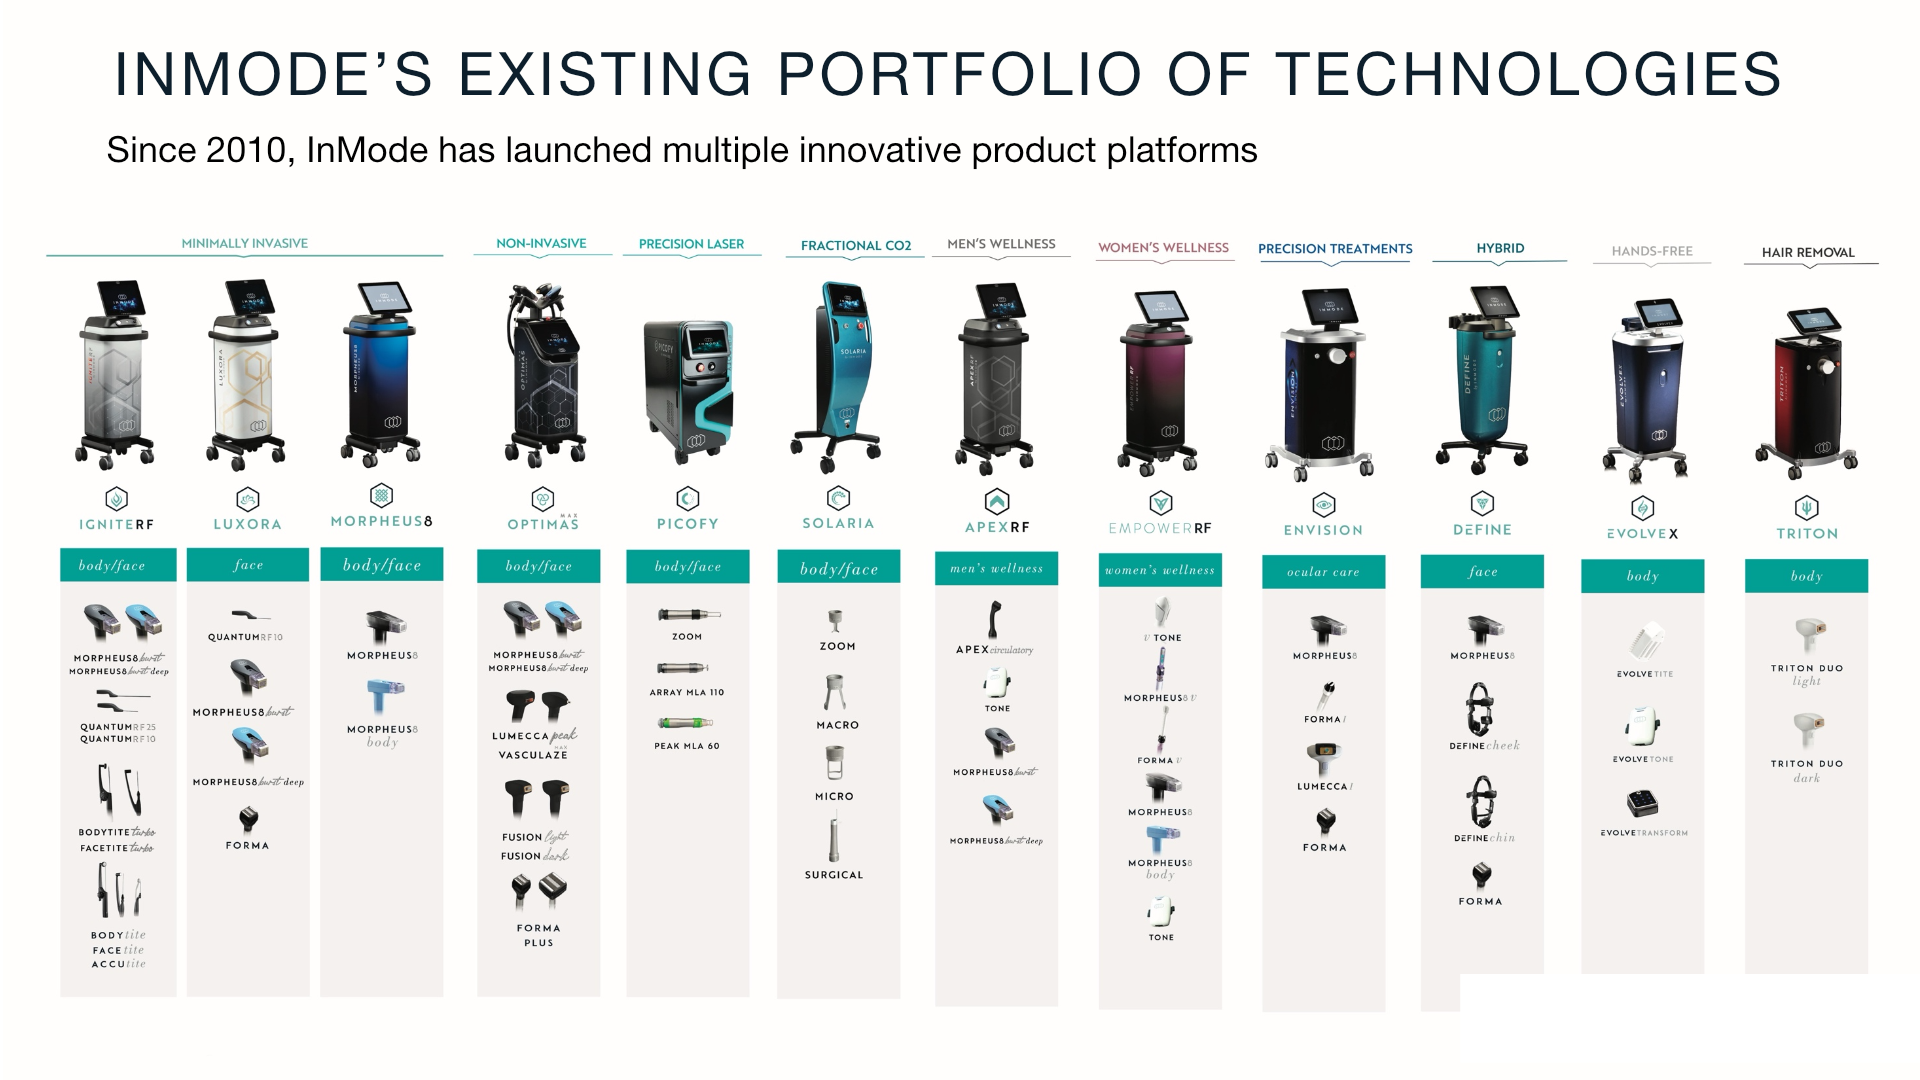
InMode 是以色列醫療設備公司,開發以射頻等技術為基礎的設備,透過直營業務與經銷商銷售。實際使用者主要是整形外科、皮膚科,以及婦科、眼科等專科醫師;醫師把設備納入診療服務,消費者再向醫療機構支付療程費。
資料來源:InMode 2026 年 8 月官方投資人簡報,第 12 張投影片。
這裡有兩筆不同的生意。診所要計算每次療程收費,扣掉醫師與人員、場所、耗材、行銷及設備成本後,能留下多少錢;InMode 則先賺設備與配件銷售收入,之後再賣相容耗材、提供服務。診所的療程收入不會整筆流進 InMode,也不能假設每做一次療程,公司就固定抽成。
因此,一台設備對 InMode 的長期價值,可以拆成「設備銷售毛利,加上後續耗材與服務毛利,再扣除取得及維護客戶的成本」。公司沒有揭露足以逐台計算回收期的售價、活躍使用率與客戶維護成本,這是一個分析框架,不能直接換算成單台淨利。
理解這兩筆帳,就能把問題接回財報:診所持續使用設備,是否已經帶來足夠大的後續收入,抵銷新機銷售的波動?
資料來源:InMode 2025 年 Form 20-F,2026/2/10 申報,產品、銷售及售後服務章節。
耗材成長 13%,為什麼還抵不過設備的變化?
資料來源:InMode 2026 年 8 月官方投資人簡報,第 30 張投影片。
第二季耗材與服務收入由 1,981.6 萬增至 2,231.1 萬,增加約 249.5 萬。同期設備收入卻由 7,578.6 萬降至 7,327.8 萬,減少約 250.8 萬。兩者幾乎完全抵銷,總營收便停在約 9,559 萬。
關鍵在權重:耗材與服務約占本季營收 23.3%,設備仍占 76.7%。即使規模較小的一端有兩位數成長,規模較大的一端只要下降約 3.3%,就足以吃掉增量。只看「耗材成長 13%」,容易高估後續收入目前對整體公司的保護。
而設備也不是各地一起轉弱。美國設備收入年增約 6%,國際設備收入則下降約 14%。公司提到亞洲整體營收創單季新高,也不等於所有海外設備市場都在成長。地區與收入種類必須一起看。
公司將耗材與服務合併揭露,因此這個項目的成長不能完全解讀成療程次數增加。採購時間、地區與產品組合,也可能影響數字。
資料來源:2026 Q2 官方財報新聞稿,2026/8/5,Revenues by Category。
32,500 台裝機,要變成收入還差哪一步?
資料來源:InMode 2026 年 8 月官方投資人簡報,第 5 張投影片。
裝機基礎提供了後續銷售的入口,但累積裝機數不等於本季活躍設備數。客戶可能有多台機器,不同平台的耗材需求也不一樣;一台設備放在診所裡,還得有人預約、醫師使用,才會持續帶動相關採購。
這也解釋了公司為何需要銷售與支援體系。年報列出的服務包括安裝、醫師訓練、維修,以及協助診所推廣服務。把設備售出之後,讓客戶有能力持續使用,仍需要人力與投入。
如果用本季耗材與服務收入除以 32,500 台,得到的只是一個混合平均數。它混合了不同機種、裝機時間與服務收入,不能當成每台機器實際賺到的錢,更無法直接拿去推估客戶終身價值。真正需要追蹤的是後續收入的持續性,以及為了創造這些收入付出的成本。
資料來源:2025 年 Form 20-F,Customer Training and Support 與 Sales and Marketing。
毛利率還有 75%,營業利益怎麼會少近一半?
第二季每 100 元營收,扣除產品成本後約留下 74.8 元毛利;但銷售與行銷就花掉約 53.2 元,研發約 3.8 元,管理費用約 5.0 元。最後留下的營業利益約 12.8 元。高毛利只代表產品成本之後的空間,還沒扣完把產品賣出去的費用。
與去年同期相比,有兩個壓力同時發生。營收幾乎沒變,毛利卻從 7,645 萬降至 7,151.6 萬,少了 493.4 萬;營業費用從 5,356.9 萬增至 5,925.9 萬,又多花 569 萬。兩者加起來,營業利益減少 1,062.4 萬,由 2,288.1 萬降至 1,225.7 萬,約年減 46.4%。
公司把壓力歸因於產品成本與組合、北美銷售團隊調整、留才與維持市占的行銷投入,以及較高的專業服務費用。這些解釋是管理層說法;財報能直接確認的,是毛利減少與營業費用增加的金額。
年報也說明,公司主要採委外製造,自行控制設計、採購與品質。這讓製造端較不需要龐大自建工廠支出,卻不會讓銷售組織的成本消失。當設備收入走弱,原本支撐成長的業務與服務網路,就會吃掉更高比例的收入。
即使採公司調整後口徑,non-GAAP 營業利益仍由 2,629.9 萬降至 1,596.5 萬,減少約 39.3%。所以獲利下滑也不能只用股份報酬等會計調整來解釋。
資料來源:2026 Q2 官方財報,損益表、GAAP/non-GAAP 調節表與管理層說明。
手上 5 億美元,與本業恢復成長是兩件事
截至 6 月底,公司持有現金、約當現金、短期存款與有價證券合計約 5.01 億,具備資金緩衝。不過第二季營業利益為 1,225.7 萬,另有淨財務收入 743.2 萬;讀稅後淨利時,要記得其中也有資金收益的貢獻。
現金流則提供另一個角度。上半年營業現金流入 3,643.7 萬,購置固定資產約 38.3 萬,顯示本期固定資產投入不大;同期間買回自家股票卻支出 8,775.2 萬。買回動用了超過當期營業現金流的資金,不能全當作上半年新賺到的現金。
庫藏股減少流通股數,可能支持每股數字,但不會直接讓診所多買一台設備。要理解公司的改善,仍得分開看產品需求、費用效率,以及帳上資金如何使用。
資料來源:2026 Q2 官方財報,合併現金流量表與資產負債資料;現金流採 1–6 月累計。
何時能說走出低谷?先等設備與費用一起給答案
資料來源:InMode 2026 年 8 月官方投資人簡報,第 31 張投影片。
把時間拉長,2023 年營收約 4.92 億,2024 年降至約 3.95 億,2025 年再降至約 3.71 億。2026 年第二季營收持平,較適合描述成穩定跡象,還不足以證明新一輪成長已經開始。
10/13 最新公告預估,第三季營收為 9,180 萬至 9,200 萬,並維持全年 3.65 億至 3.75 億指引。這仍是初步、未經查核的營收區間,毛利率、費用與現金流要等 11/11 完整財報,不能先認定獲利也已回升。
接下來最有用的觀察,是設備收入能否回升,讓新增耗材收入不再只是補洞;耗材與服務能否持續成長;以及銷售費用能否在收入增加時,降回較低的占比。公司也正在評估策略提案,截至本文日期尚無可據以認定交易完成的結果,本文沒有把交易溢價算進商業判斷。
回到一開始的問題:InMode 的耗材模式確實提供後續收入,但目前仍要靠設備銷售支撐大部分規模,也要付出取得與維護診所客戶的成本。真正的改善訊號,是既有裝機帶來更多收入,同時每一元收入需要負擔的銷售成本下降。