【商業解讀】Hims 營收成長 38%,為什麼卻從賺錢變虧損?
文章目錄
客戶變多、營收成長,通常會讓人期待公司更賺錢。但 Hims & Hers 在 2026 年第二季交出的結果,是營收年增 38%,卻從去年同期獲利 4,251 萬美元,變成淨損 8,629 萬美元。
原因不能只用「投入成長」四個字帶過。Hims 正在改變賣什麼、多久寄一次貨,以及在哪些國家做生意;這些改變,都會重寫一名客戶能留下多少錢。
這篇要拆的是:更多收入,為什麼沒有順著變成更多獲利?先看訂閱如何產生收入,再把商品、配送、獲客與併購成本放回來。
Hims 賣給誰?從一次線上問診,走到持續付費
想像一位有落髮、皮膚或體重管理需求的消費者。他透過 Hims 或 Hers 填寫資料、接受合格醫療人員評估,再依方案取得產品與後續服務。大多數直接客戶是個人;不是醫院向它買一套軟體,也不是每位使用者都必須買相同的藥。
多數收入來自定期收費、配送產品或提供服務的方案。2026 年 3 月底,美國體重管理另推出會員服務;取得藥物仍須符合資格並有另外的用藥訂閱。會員與產品收入的認列時間不同,不能把「收了一筆錢」直接當成當月全部營收。公司 10-Q也將藥品、諮詢與會員服務分別說明。
資料來源:官方 IR 簡報,2026/8/10,PDF 第 26 頁。
讀圖先看左邊:新客戶願不願意來、舊客戶願不願意留下;再看右邊:同一位客戶使用多少服務。接著要驗證的是,這三件事帶來的成長,是否仍能留下足夠的毛利。
第一層:38% 的成長,不能全部當成既有生意變強
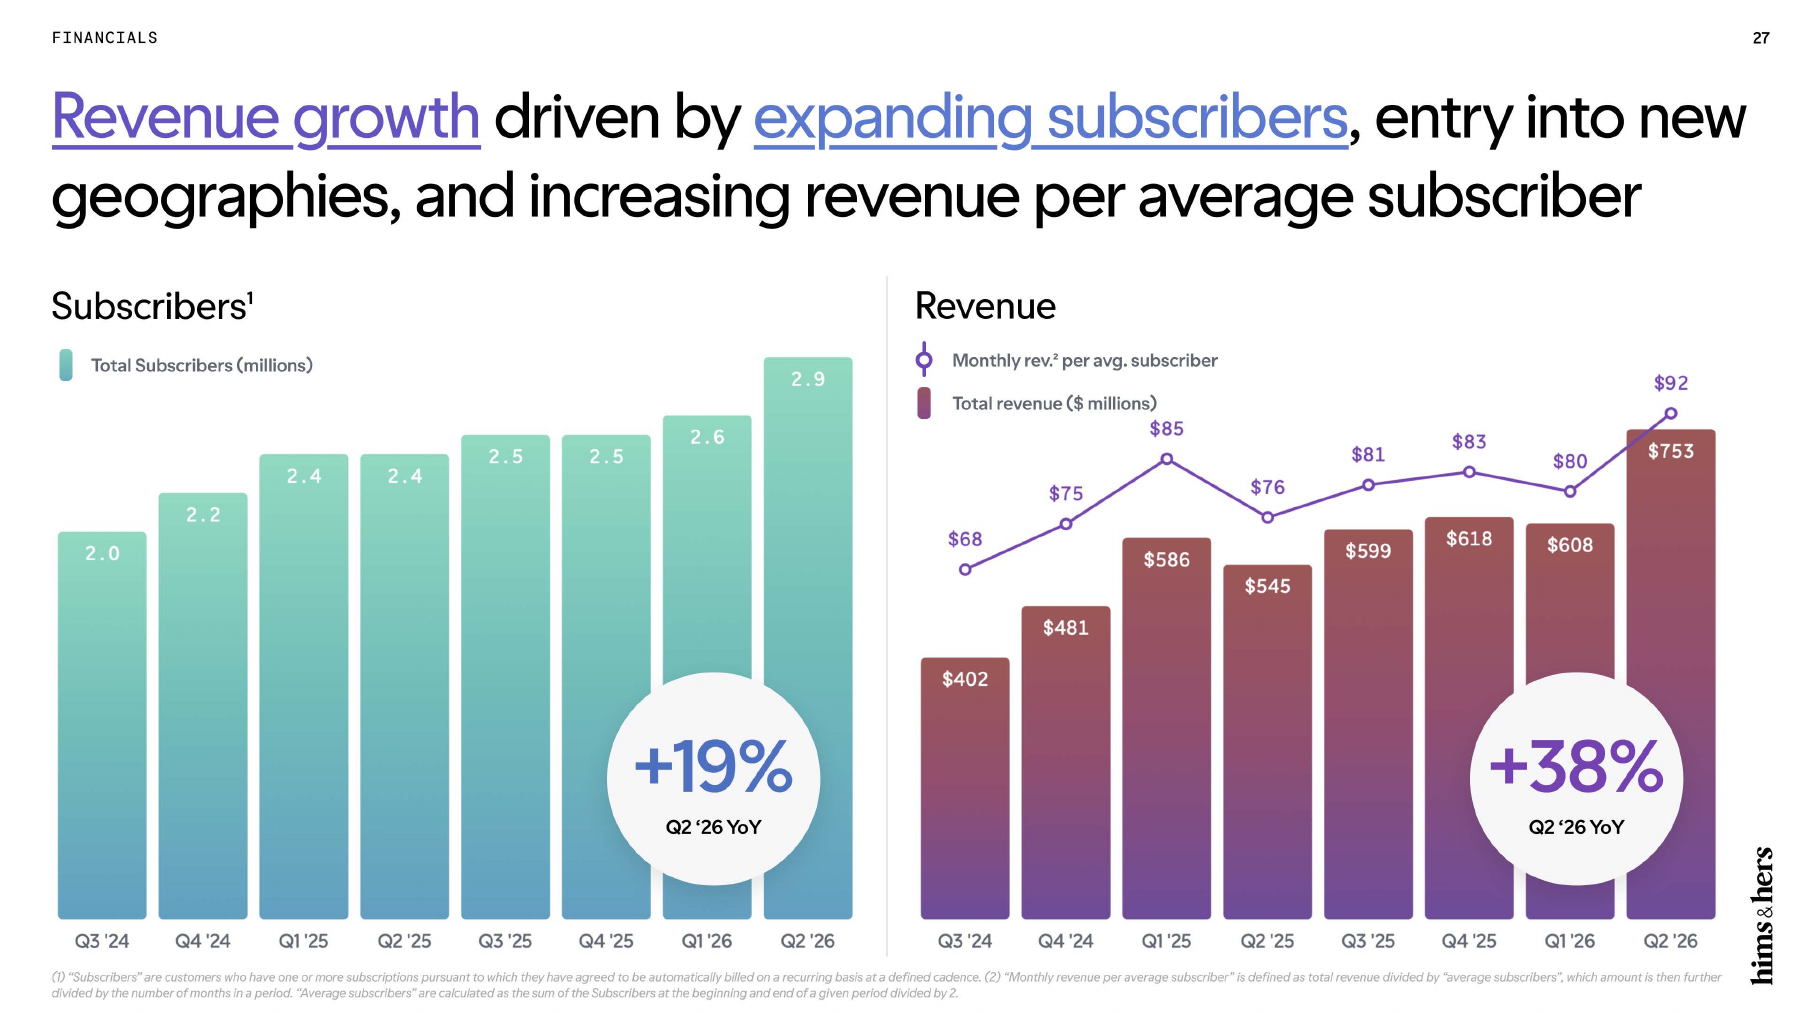
資料來源:官方 IR 簡報,2026/8/10,PDF 第 27 頁。
期末訂戶從 243.9 萬增加到 289.1 萬;每月平均訂戶收入從 76 美元升到 92 美元。然而,92 美元的分子包含一次性購買收入,分母卻是期初、期末訂戶數的平均,並不等於每位訂戶真的付了 92 美元月費。公司說,排除一次性購買,當季這個指標約會少 10 美元。
因此不能直接拿「期末人數成長 19% × 單位收入成長 21%」還原營收成長。期間平均人數、商品組合與併購,都會影響答案。
換一個拆法更清楚:美國營收增加約 8,454 萬美元,海外增加約 1.238 億美元;海外占整體新增營收約 59%。但海外擴張包含併購,Eucalyptus 在 6 月完成交割,當季只合併一個月。59% 是成長來源的地區拆解,不是自然成長率,也不能全算成 Eucalyptus 的貢獻。
第二層:每多賣 100 元,留下的毛利變少了
季度毛利率從 76% 降到 64%。用報表精確金額算,營收多了 2.084 億美元,營收成本卻增加 1.438 億,約吃掉 69% 的新增營收;毛利只增加約 6,461 萬美元,增幅約 16%。
這與「低成本軟體,多一個訂戶幾乎不用花錢」很不一樣。Hims 得負擔產品、包裝、配送、製造及相關醫療諮詢成本。品牌藥與其他產品的成本結構不同;同樣一年的用量,拆成更多次出貨,也可能增加履約成本。公司將毛利壓力連到商品、出貨頻率、海外業務與併購後的組合變化。
這裡要分清楚藥品身分。公司在 2026 年 3 月調整美國體重管理策略,轉向增加品牌 GLP-1 藥品的取得管道,複方製劑則限縮規模。FDA 於 2026/3/3 說明,複方製劑不等同獲 FDA 核准的學名藥;4/1 的政策說明也列出調配必須符合的條件。對商業分析而言,重點是可供應的品項及採購、配送成本變了,不能沿用舊產品的毛利假設。
更關鍵的是,第二季營收成本並沒有第一季那筆與策略轉向相關的存貨重整費用。這表示當季 64% 的毛利率,不能只用「一次性打銷存貨」解釋。
第三層:過去一年內回本,不代表新組合也已驗證
資料來源:官方 IR 簡報,2026/8/10,PDF 第 28 頁。
這是 Hims 最值得保留的一張圖。它把同一批客戶後續帶來的毛利累積起來,與取得那批客戶的廣告、媒體支出比較,而不是只看新增訂戶數。
但圖中是 2025 年第一季客群,回收的也是特定付費行銷成本;產品直接成本雖已扣除,仍不等於涵蓋所有研發、行政與營運支援費用。2026 年的品牌藥、海外客戶與配送組合不同,舊客群回本快,是已有的證據;新客群能否重現,還要再驗證。
第二季毛利扣除全部行銷費後剩約 2.186 億美元,去年同期約 1.983 億,增加約 10%。這筆錢還要支付客服、履約支援、技術與管理成本。它不是公司公布的單位貢獻指標,但能看出:營收成長 38%,可支應後續費用的增幅小得多。也不能拿行銷費除以「淨增加訂戶」,冒充每位新客戶的獲客成本。
最後一層:毛利壓力之外,還有額外費用與現金需求
資料來源:官方 IR 簡報,2026/8/10,PDF 第 37 頁。
第二季還認列 4,750 萬美元法律或有事項費用、約 2,884 萬美元併購及交易相關費用等。營業費用總額上升約 48%,高於毛利增幅,於是 GAAP 營業結果轉為虧損。調整後 EBITDA 雖仍有 6,032 萬美元,也比去年同期少約 27%;把部分費用排除後,成長與獲利的落差仍在。
錢的時間點也要看。第二季營業現金流流出約 3,594 萬美元,再扣設備、無形資產與軟體投入,自由現金流為負 6,819 萬美元。這是單季數字;併購付款又不包含在公司這項自由現金流定義裡。買到營收、取得客戶,與靠這些客戶回收現金,是不同階段。
Hims 的下一個答案,要從新客群賺回多少錢找
回到標題:Hims 由盈轉虧,同時受到商品與地區組合使毛利變薄、支援與成長投入增加,以及額外費用影響。訂戶成長證明服務有人買,還不足以證明新版生意已達到舊版的回收效率。
下一次應追三件事:美國既有業務能否持續成長;品牌藥與海外占比提高後,毛利是否穩定;新客群的留存、獲客回收與現金流能否一起改善。若只能看到更高營收,卻看不到後兩項,這個商業模式的轉型就仍在驗證中。
資料截至 2026/10/15。最新完整季度為 2026 Q2;公司已公告第三季財報預計 11/9 發布。本文討論商業與財務,不評估個人用藥選擇。