【商業解讀】CoreWeave 把 GPU 租給 AI 公司,為什麼營收翻倍還虧錢?
文章目錄
AI 公司需要更多算力,CoreWeave 就買進 GPU、架設運算叢集,把算力租出去。乍看之下,需求大、合約長,應該是一門愈做愈穩的生意。
2026 年第二季,CoreWeave 營收達 25.75 億美元,比去年同期成長 112%;調整後 EBITDA 為正 15.10 億,但 GAAP 淨損仍有 6.26 億。為什麼同一家公司,可以同時出現這三個數字?
關鍵不是「AI 有沒有需求」,而是每一批運算設備,能否在折舊、利息與下一輪擴建之前,把投入的錢賺回來。
先認識 CoreWeave:誰付錢,買到什麼?
它的客戶包括 AI 模型開發商、大型雲端業者及企業。假設一家公司要訓練模型,它需要的不只是幾顆晶片,而是能一起工作的 GPU、網路、儲存、排程與維運。CoreWeave 把這些設備和工具組合起來,讓客戶取得可使用的運算能力。
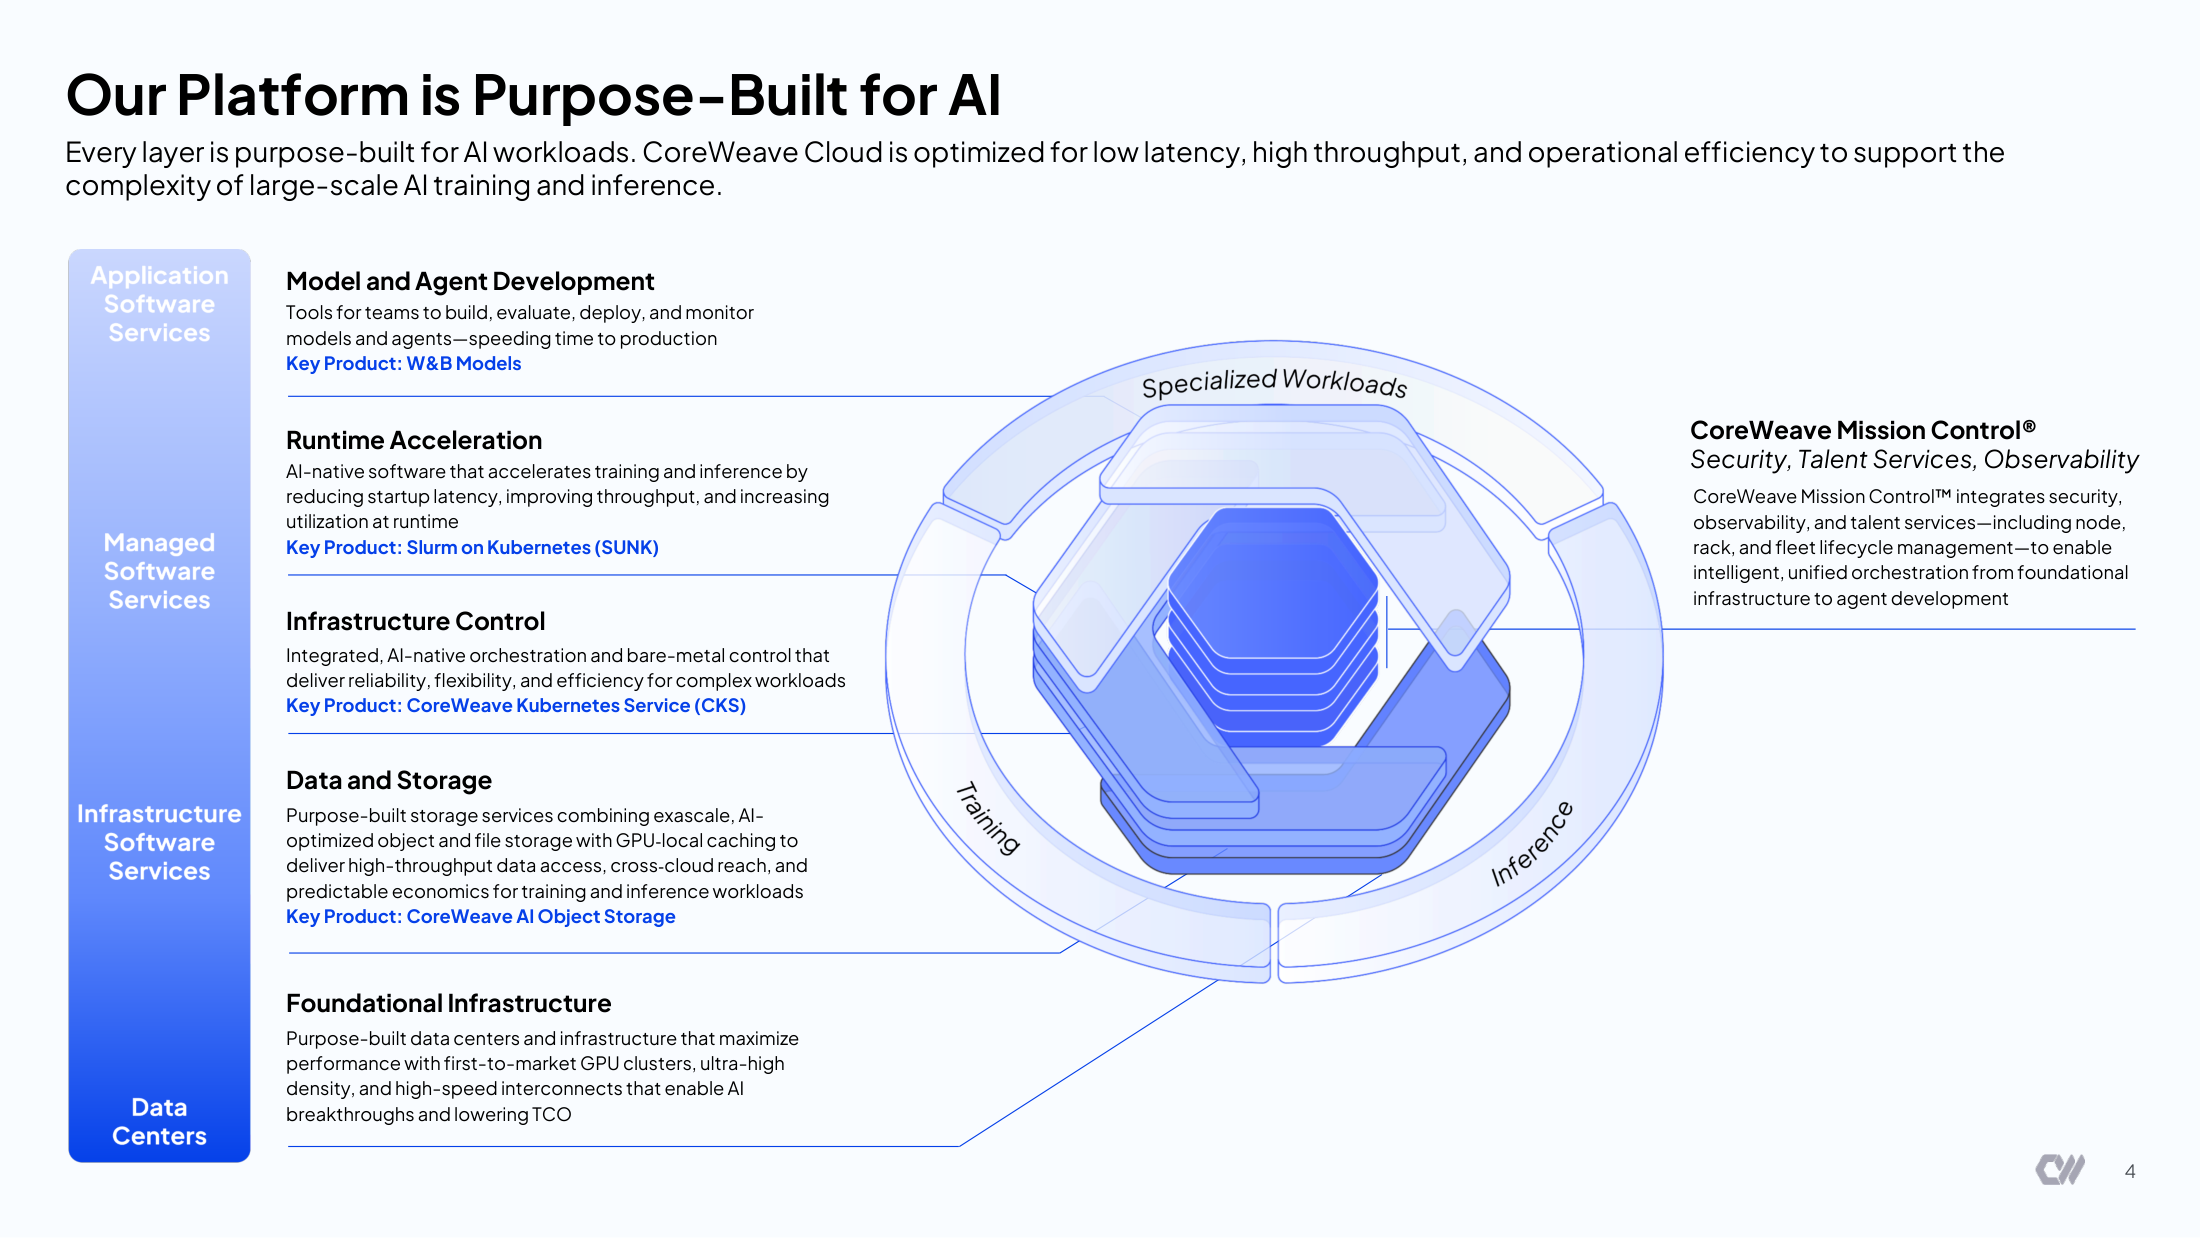
資料來源:CoreWeave 2026 Q2 官方簡報,2026 年 8 月 11 日,PDF 第 4 頁。
由下而上是資料中心與運算設備、雲端管理及開發工具;這是產品架構,並非各層營收或利潤占比。
沿著圖從底部往上看,電力、機房與運算硬體支撐雲端服務,上層軟體則幫客戶調度及使用這些資源。這能解釋為什麼客戶付費的標的是整套運算服務,而不是直接買下 CoreWeave 的 GPU;圖中也沒有提供各層個別賺多少錢。
第二季約 98% 營收來自具承諾的合約,多採 take-or-pay:客戶承諾購買一定服務容量,不能只因自己少用就完全不付費。合約通常在約定日期或公司交付指定容量後開始,部分客戶會先付預付款;少部分收入則採用多少付多少。
這個模式有一個很實際的時間差:公司要先取得設備、機房與電力,再隨服務提供收取合約收入。長約讓未來需求比較可見,但沒有把設備款、利息或交付責任消掉。
因此,接著要看的不是合約總額有多大,而是這些承諾能多快變成可交付的算力,再變成足以覆蓋成本的收入。
第一關:簽到電力,不等於已經可以向客戶收錢
資料來源:CoreWeave 2026 Q2 官方簡報,2026 年 8 月 11 日,PDF 第 5 頁。
已啟用電力為 6 月底約 1.5 GW;圖中 4.2 GW 已簽約電力更新至 8 月 11 日,與 6 月底 3.7 GW 不同時點。
6 月底,公司已啟用電力約 1.5 GW,已簽約電力約 3.7 GW。簡報中的 4.2 GW 則更新到 8 月 11 日,包含期後新增約 0.5 GW。這兩種容量不能相加,也不能混用不同日期計算部署完成率。
已簽約電力是在準備未來供應;已啟用電力比較接近現有部署能力,但仍不等於 GPU 全部滿載。從取得電力到機房、網路及設備完成,再到符合客戶可用性條件,還有數個交付步驟。
因此,簽到更多電力可以擴張上限,卻也可能讓建置與資金需求先增加。這是資本密集服務的特徵:營收往上走之前,往往先看得到資產與支出往上走。
第二關:千億美元合約,會在什麼時候成為營收?
資料來源:CoreWeave 2026 Q2 官方簡報,2026 年 8 月 11 日,PDF 第 13 頁。
6 月底 revenue backlog 為 1,042 億美元,右圖為公司估計的後續認列時程,不是即期營收或現金。
公司稱為 revenue backlog 的 1,042 億美元,由 1,037 億的剩餘履約義務(RPO),加上約 5 億其他預計可從已承諾合約認列的收入組成。後者包含公司估計,兩者都還要符合服務交付及可用性條件,不能當成已收款或已實現收入。
圖右顯示,公司估計約 40% 在往後二十四個月內認列,39% 落在第二十五至四十八個月,其餘更晚。大合約確實讓需求延伸好幾年,但也代表設備與服務要持續到位;不是下季就能一次收進損益表的收入。
客戶結構同樣值得看。10-Q 揭露,第二季前三大客戶分別占營收約 36%、26% 及 10%,合計約 72%。它也公開與 OpenAI、Meta 的合約關係,但沒有把這三個占比逐一對應到客戶名稱。長約提供需求可見度,也使少數客戶的付款及續約狀況變得重要。
第三關:59% 的 EBITDA 利潤率,為什麼不等於 GPU 很好賺?
把一批 GPU 當作分析單位,先算合約收入,扣掉電力、機房、網路、維運及相關服務成本,才看到日常提供服務留下的空間。再往下,還要支付設備投入、融資成本與必要更新。沒有合約價格、使用情況及設備成本的完整資料,不能從全公司比率推算單顆 GPU 的回本期。
資料來源:CoreWeave 2026 Q2 官方簡報,2026 年 8 月 11 日,PDF 第 22 頁。
先看第二季淨損,再看加回的折舊攤銷與淨利息;調整後 EBITDA 無法直接代表現金或單顆 GPU 利潤。
第二季調整後 EBITDA 為 15.10 億美元,利潤率約 59%。但這個指標加回了 13.93 億折舊攤銷、6.40 億淨利息,以及股權報酬等項目。設備會耗損、資金有成本;把它們從指標拿掉,有助觀察部分營運變化,卻不代表這些負擔不存在。
因此還要回到 GAAP:第二季營業虧損 4,900 萬美元,再加上利息、其他損益與所得稅等項目,淨損成為 6.26 億。與去年同期相比,營收成長 112%,淨利息費用卻由 2.67 億增至 6.40 億;成長中的融資負擔,正在吃掉服務收入留下的空間。
報表還有一個閱讀細節:大量折舊列在 technology and infrastructure 費用中。若只拿收入減 cost of revenue,就稱作「GPU 完整毛利」,會漏掉提供算力的重要成本。公司整體仍虧損,也不能反向證明每一批 GPU 合約都虧;財報沒有揭露到足以支持這種推論的細度。
第四關:營業現金流轉正,擴建的錢仍然不夠
第二季營業現金流為正 6.79 億美元,但購置設備與軟體的現金支出達 64.22 億。簡單相減,當季仍有約 57.43 億的現金投資缺口,需要其他資金來源支應;這個自行計算的差額,未納入其他投融資活動。
營業現金流也受收款節奏影響:本季遞延收入增加帶來約 7.90 億的正向調整。客戶預付款確實能支援建置,但仍代表未來要交付服務,不能全數視為這一季賺到的自由現金。
簡報另列「資本支出」93.52 億美元,與現金購置的 64.22 億不同。公司以前後期固定資產原值變化、扣除在建工程變化等方式定義該指標,亦涉及融資租賃資產,與當期付了多少現金不是同一件事。評估資金缺口,要用現金流量表的同口徑數字。
回到問題:成長很快,為什麼還在虧錢?
CoreWeave 的答案,是長約收入與龐大設備、利息及擴建支出,同時在成長。需求不是唯一檢驗點;把已承諾容量準時交付、讓設備持續產生收入,並控制資金成本,才可能讓規模轉成股東留下的獲利。
往後看財報,可以沿同一條線追蹤:已簽約電力轉成多少可用容量,合約收入按什麼速度落地,營業損益扣除折舊後是否改善,以及營業現金能負擔多少設備投入。這四件事接得起來,才比單看 backlog 或 EBITDA,更接近這門 GPU 雲端生意的真實回收能力。
資料截至 2026 年 10 月 15 日;財務實績以截至 6 月 30 日的 2026 年第二季為主。主要資料:2026 Q2 投資人簡報;2026 Q2 業績公告及現金流量表;2026 Q2 Form 10-Q。
分析方法參考柴田ナオキ《決算を読む習慣》:先拆解誰付錢、收入如何產生,再比較成本、資金與期間變化。文中計算為依官方揭露數字推算;未將公司預測當成實績,本文未進行股票估值。